La prime carburant 2026 peut désigner deux soutiens bien différents. Impots.gouv.fr annonce une aide publique de 100 € pour certains travailleurs sur la période d’octobre à décembre 2026, accordée une seule fois pour un même véhicule. À côté, l’employeur peut proposer une prise en charge facultative de certains frais de déplacement. Pour savoir ce que vous pouvez demander, commencez par distinguer ces deux dispositifs : leurs conditions, leurs montants et leurs démarches ne se confondent pas. [1]
Les repères pour savoir quoi demander
- L’aide publique annoncée est de 100 €, une seule fois pour un même véhicule, pour octobre-décembre 2026.
- Les critères portent sur votre situation personnelle, un RFR 2024 par part de 22 770 € maximum, vos déplacements et votre véhicule. [1]
- La démarche publique commence par le simulateur d’impots.gouv.fr, puis se poursuit par le formulaire si les critères sont remplis. [1]
- La date limite de dépôt n’est pas précisée : vérifiez le calendrier du parcours officiel. [1]
- La prime employeur est facultative ; un plafond d’exonération de 1 000 € ne garantit pas une prime de ce montant. [2]
Aide publique de 100 € ou prime employeur : de quel dispositif parle-t-on ?
Deux dispositifs, deux interlocuteurs
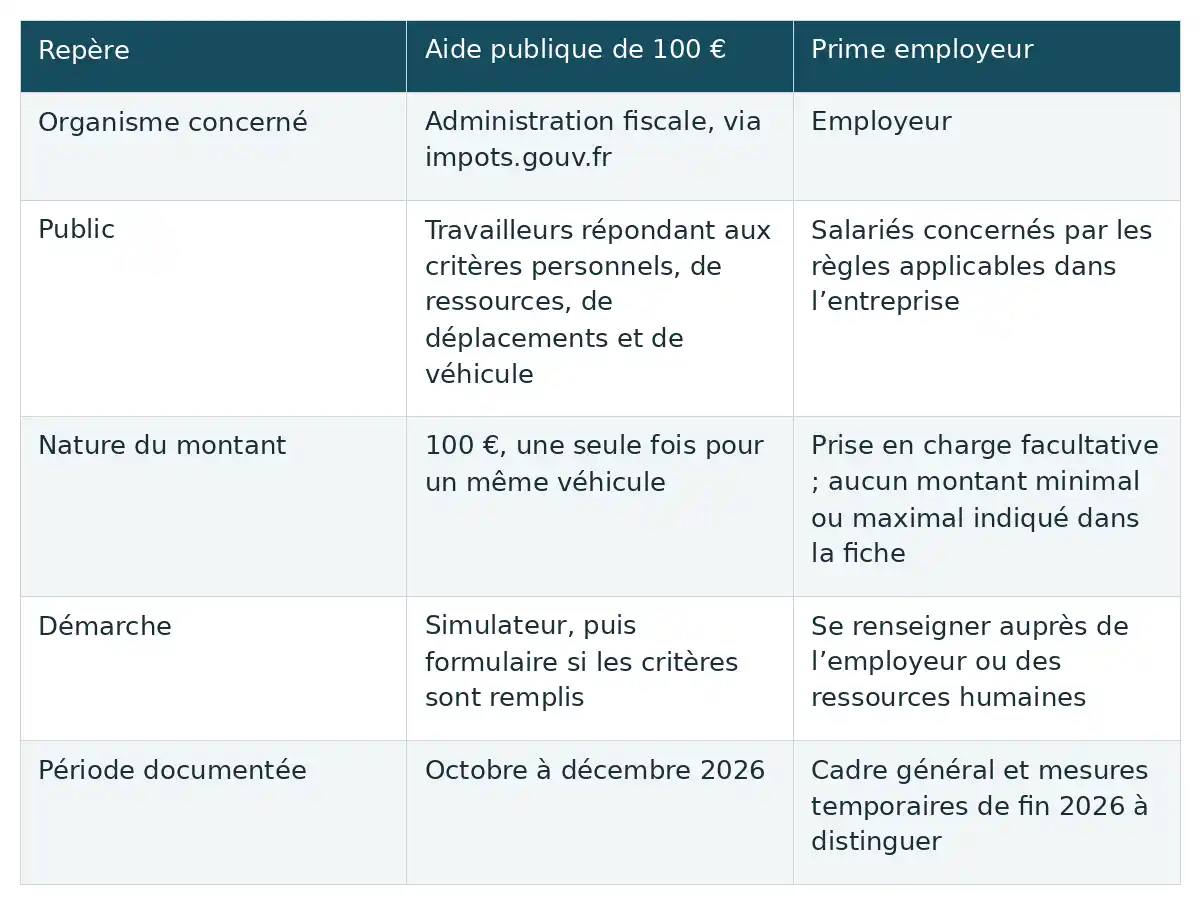
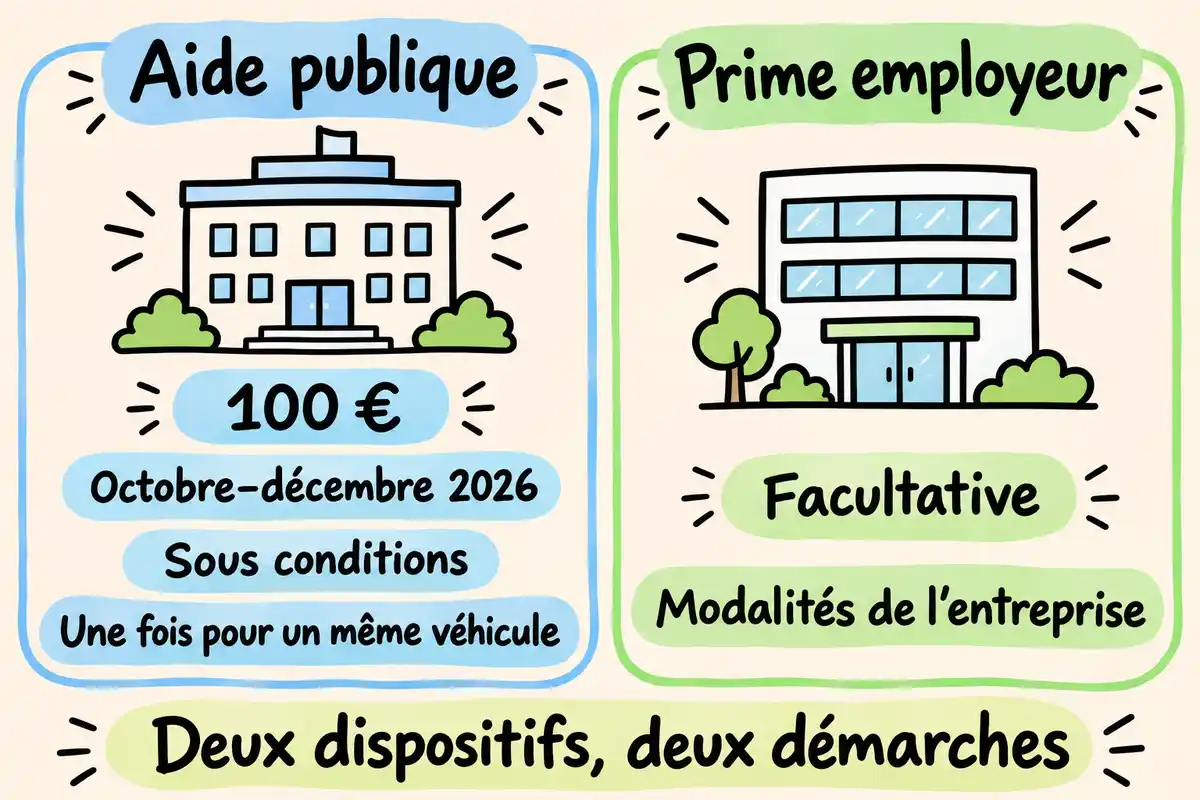
Derrière les expressions « prime essence », « chèque carburant » ou « prime carburant », deux dispositifs différents peuvent être désignés. L’aide publique se demande auprès de l’administration fiscale ; la prise en charge employeur dépend de ce qui est prévu dans votre entreprise. Voici les repères pour choisir le bon interlocuteur.
| Repère | Aide publique de 100 € | Prime employeur |
|---|---|---|
| Organisme concerné | Administration fiscale, via impots.gouv.fr | Employeur |
| Public | Travailleurs répondant aux critères personnels, de ressources, de déplacements et de véhicule | Salariés concernés par les règles applicables dans l’entreprise |
| Nature du montant | 100 €, une seule fois pour un même véhicule | Prise en charge facultative ; aucun montant minimal ou maximal indiqué dans la fiche |
| Démarche | Simulateur, puis formulaire si les critères sont remplis | Se renseigner auprès de l’employeur ou des ressources humaines |
| Période documentée | Octobre à décembre 2026 | Cadre général et mesures temporaires de fin 2026 à distinguer |
Afficher le tableau en image
Montant versé et plafond d’exonération
Autre distinction essentielle : le montant d’une aide correspond à la somme annoncée, tandis qu’un plafond d’exonération encadre son traitement social ou fiscal. Lire « 1 000 € d’exonération » ne signifie donc pas que l’employeur doit verser 1 000 €. De même, l’existence de ces deux dispositifs ne suffit pas à établir qu’ils sont cumulables. [2]
Qui peut bénéficier de l’aide publique de 100 € ?
L’aide publique concerne certains travailleurs qui remplissent plusieurs conditions à examiner ensemble. Pour octobre-décembre 2026, impots.gouv.fr décrit trois vérifications principales : votre situation personnelle, vos déplacements professionnels et le véhicule utilisé. Les repères ci-dessous permettent de préparer cette vérification ; ils ne constituent pas une liste réglementaire exhaustive ni une décision d’attribution. [1]
Les critères personnels et le plafond de ressources
Les critères personnels comprennent un domicile fiscal en France, au moins 16 ans au 31 décembre 2024, certains revenus d’activité déclarés en 2024 et l’absence d’assujettissement à l’impôt sur la fortune immobilière, l’IFI. Le revenu fiscal de référence de 2024, ou RFR, doit être inférieur ou égal à 22 770 € par part fiscale. Ce seuil ne correspond pas à un salaire mensuel : c’est bien le RFR rapporté au nombre de parts qui compte. Pour vous repérer, consultez votre avis d’impôt 2025 sur les revenus 2024 plutôt que votre dernier bulletin de paie. Les catégories précises de revenus d’activité admissibles doivent être vérifiées dans le parcours officiel. [1]
Quels déplacements professionnels sont pris en compte ?
Deux possibilités sont présentées pour les déplacements : une condition de distance domicile-travail, ou au moins 8 000 km annuels d’activité, trajets domicile-travail inclus. Pour la première, la page d’impots.gouv.fr emploie deux formulations différentes : « plus de 15 kilomètres par trajet » dans son résumé et « au moins 15 km » dans son détail. Si votre trajet mesure exactement 15 km, ces formulations ne permettent pas de trancher : passez par le simulateur officiel sans présumer de sa réponse. Le seuil est exprimé par trajet ; il ne faut pas le remplacer par une distance aller-retour. Quant aux 8 000 km, ils correspondent à l’autre possibilité décrite et doivent conserver leur base annuelle. [1]
Quels véhicules peuvent être concernés ?
Le véhicule doit être terrestre, à deux, trois ou quatre roues, thermique ou hybride non rechargeable, et assuré à la date de demande. Il ne doit relever ni des catégories exclues ni de la qualification de véhicule endommagé au sens des textes applicables. L’état de marche ne suffit donc pas, à lui seul, à résoudre cette dernière question. Vous n’avez pas nécessairement à être propriétaire : certaines locations, certains véhicules de proches et certains véhicules de société d’indépendants ou d’artisans sont mentionnés comme admissibles. Ces possibilités restent soumises aux autres conditions. Pour un véhicule prêté ou loué, vérifiez ainsi la situation précise dans le parcours officiel plutôt que de conclure à partir de son seul mode de mise à disposition. [1]
Comment demander les 100 € et que sait-on de la date limite ?
La demande passe par une vérification d’éligibilité sur impots.gouv.fr, puis par un formulaire si les conditions sont remplies. Un résultat favorable au simulateur ne signifie pas qu’un versement est automatiquement déclenché. Côté calendrier, la période couverte par l’aide est connue, mais la date limite de dépôt n’est pas précisée. [1]
Préparer les informations fiscales et celles du véhicule
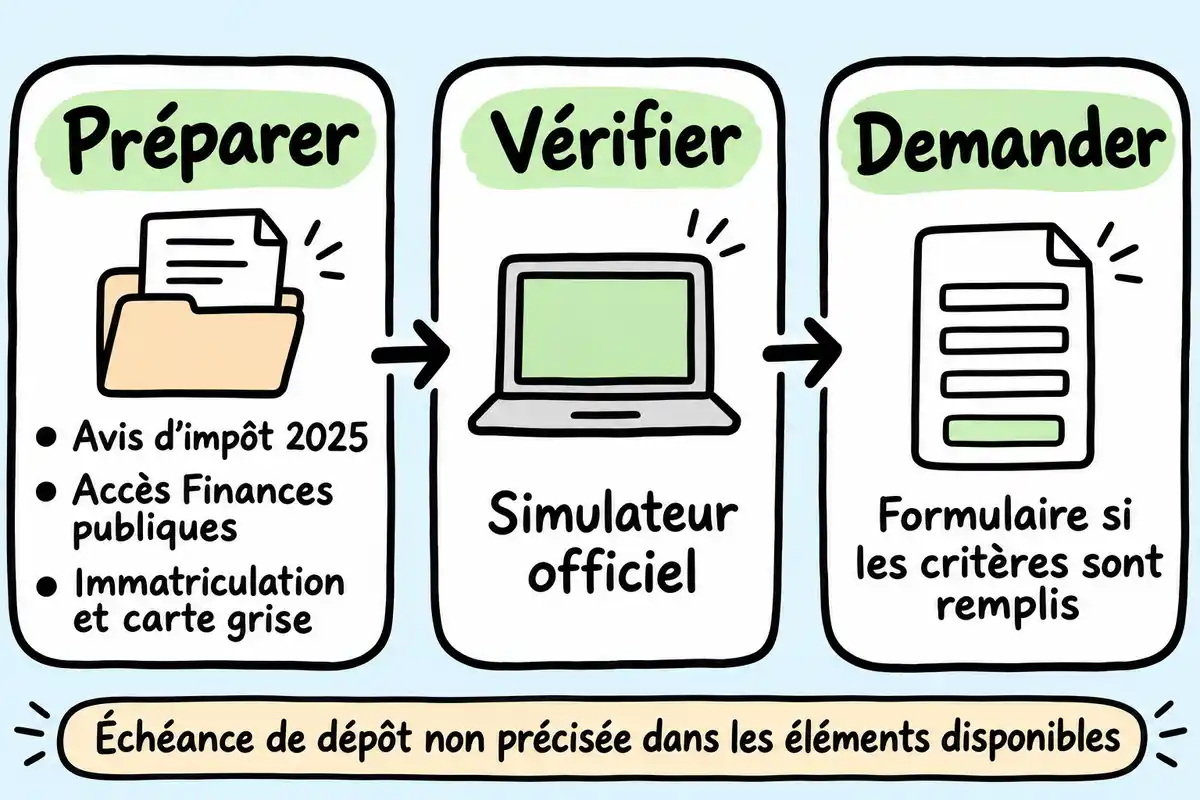
Préparez les informations fiscales et celles du véhicule avant de commencer. Les éléments suivants sont mentionnés pour utiliser le parcours officiel ; cette liste ne signifie pas qu’ils doivent tous être téléversés sous forme de documents. [1]
- L’avis d’impôt 2025 sur les revenus de 2024.
- Votre numéro fiscal.
- L’accès à votre espace Finances publiques avec son mot de passe.
- Le code de sécurité reçu par courriel au cours de la connexion.
- L’immatriculation du véhicule utilisé à des fins professionnelles.
- Le numéro de carte grise de ce véhicule.
Gardez ces identifiants pour votre connexion au service officiel. Il n’y a pas à les communiquer au site de cet article. Préparer l’avis fiscal et la carte grise sert surtout à retrouver les bonnes références sans interrompre la démarche.
Passer par le simulateur, puis le formulaire si les critères sont remplis
Commencez par vérifier votre éligibilité avec le simulateur d’impots.gouv.fr ; si les critères sont remplis, accédez ensuite au formulaire prévu. Ce sont les deux étapes décrites par l’administration. Le simulateur sert à examiner votre situation, le formulaire à poursuivre la demande : ne vous arrêtez donc pas à une simple estimation favorable. Aucun délai de traitement, aucune date de paiement ni modalité de versement ne peut être annoncé ici. [1]
La date limite de dépôt n’est pas précisée
La date limite de demande n’est pas précisée dans les indications disponibles. Octobre-décembre 2026 désigne la période concernée par l’aide, sans établir la fenêtre de dépôt. Le 31 décembre 2026 ne doit donc pas être retenu comme échéance de demande sur cette seule base. Avant d’entreprendre la démarche, consultez le calendrier affiché dans le parcours officiel : c’est là qu’il faut vérifier les dates applicables et la possibilité de déposer une demande au moment de votre visite. [1]
Que peut prendre en charge votre employeur en 2026 ?
Votre employeur peut prendre en charge certains frais de carburant ou d’alimentation de véhicules, mais cette participation est facultative. La fiche Service Public Entreprendre en décrit le cadre général. Une actualité Service Public présente séparément des mesures temporaires pour la fin de 2026 : il faut distinguer les conditions d’accès, la somme décidée dans l’entreprise et les exonérations applicables. [2]
Quels salariés sont visés par le cadre général ?
Le cadre général vise notamment les salariés dont la commune n’est pas desservie ou se situe hors d’une agglomération de plus de 100 000 habitants, ceux dont les horaires empêchent l’usage des transports collectifs et ceux qui travaillent sur plusieurs sites sans transport fourni. La fiche cite aussi des exclusions : certains véhicules fournis et financés par l’employeur, un logement sans frais de transport ou un transport gratuit. Séparément, l’actualité Service Public annonce un assouplissement temporaire des conditions jusqu’au 31 décembre 2026, limité aux frais de carburant, sans en préciser le détail. Ces critères généraux ne suffisent donc pas à statuer sur toutes les situations de fin 2026 ; faites examiner votre cas selon les règles applicables dans l’entreprise. [2]
Comment la prime est-elle décidée dans l’entreprise ?
La prime peut être instaurée par accord collectif ou, à défaut, par décision unilatérale de l’employeur après consultation du comité social et économique, le CSE, s’il existe. La fiche ne fixe aucun montant minimal ou maximal de prime : le montant et les modalités relèvent du cadre applicable dans votre entreprise. Demandez au service des ressources humaines ou à votre employeur si le dispositif existe, quels salariés sont concernés et comment la prise en charge est organisée. Cette première vérification évite de confondre une mesure autorisée avec une prime effectivement proposée. [2]
Que signifient les plafonds sociaux de 300 € et de 1 000 € ?
Les 300 € et les 1 000 € désignent des plafonds d’exonération sociale, pas des sommes promises au salarié. La fiche Service Public Entreprendre indique un plafond ordinaire de 300 € par an et mentionne une majoration temporaire à 1 000 € pour les sommes versées jusqu’au 31 décembre 2026. L’actualité Service Public situe, de son côté, la limite unique temporaire de 1 000 € d’exonération de cotisations et contributions sociales sur les versements du 1er octobre au 31 décembre 2026. Ces deux formulations temporelles doivent rester distinctes : elles ne permettent pas d’appliquer automatiquement les 1 000 € à tous les versements de l’année. Pour comprendre une annonce de votre entreprise, regardez donc à la fois le montant qu’elle prévoit de payer et la période de versement concernée. [3]
Les règles fiscales et de cumul demandent une lecture distincte
L’exonération d’impôt doit être examinée séparément de l’exonération sociale. La fiche évoque seulement la possibilité de porter le plafond fiscal à 1 000 € en 2026 ; cette évolution ne peut pas être présentée comme acquise. Elle mentionne aussi des plafonds de cumul distincts et une incompatibilité avec la prise en charge d’abonnements de transports publics ou de location de vélos. Ces indications ne décrivent pas l’ensemble des règles selon la période, la nature des frais et les dispositifs associés. Si vous bénéficiez déjà d’une prise en charge de transport, signalez-la à votre employeur pour faire préciser le régime applicable. Aucun calcul fiable de gain net ne peut être déduit de ces seuls plafonds, ni aucune réponse sur le cumul avec les 100 € publics. [2]
Quelles autres pistes sont signalées pour les petites entreprises, le transport et le BTP ?
Les dispositifs signalés par secteur
La synthèse Service Public signale également plusieurs pistes pour les professionnels. Elles méritent d’être identifiées selon votre activité, sans les assimiler au chèque carburant destiné à certains travailleurs. [4]
- Pour les TPE et PME : des mesures comprenant notamment des prêts et des reports de cotisations.
- Pour les entreprises de transport : une aide exceptionnelle annoncée comme reconduite.
- Pour les entreprises du BTP : une aide au carburant annoncée comme prolongée.
La portée et les limites des annonces
Un prêt apporte un financement à rembourser ; un report de cotisations décale une échéance. Leur effet sur la trésorerie diffère donc de celui d’une aide versée. Les conditions, montants, dates de demande et démarches de ces dispositifs ne sont pas précisés ici. L’appartenance à un secteur ne suffit pas à établir une éligibilité, et les annonces de reconduction ou de prolongation ne prouvent pas une ouverture actuelle. Pour un salarié, ces pistes professionnelles ne constituent pas l’annonce d’un chèque supplémentaire.
Les 100 € publics peuvent apporter un soutien ponctuel aux travailleurs qui remplissent les critères décrits par impots.gouv.fr pour octobre-décembre 2026. La prime employeur dépend, elle, d’une prise en charge facultative dans l’entreprise. Pour avancer, examinez votre situation dans le parcours officiel de l’aide publique ou interrogez votre employeur sur le dispositif existant : ce sont deux démarches distinctes, avec leurs propres conditions.
Questions fréquentes
Peut-on demander les 100 € avec une voiture qui appartient à un proche ?
Oui, dans certains cas : impots.gouv.fr précise qu’il n’est pas nécessaire d’être propriétaire du véhicule et mentionne certains véhicules appartenant à des proches, ainsi que certaines locations. Cela ne rend pas tout véhicule emprunté admissible. Les critères personnels, les déplacements professionnels, l’assurance à la date de demande et les conditions propres au véhicule restent à respecter. [1]
Les 100 € sont-ils versés chaque mois ?
Non. Pour la période d’octobre à décembre 2026, impots.gouv.fr annonce une aide de 100 € accordée une seule fois pour un même véhicule. Il ne s’agit donc pas de 100 € par mois. Cette annonce ne permet pas non plus de prévoir un renouvellement après cette période. [1]
Peut-on cumuler l’aide publique et la prime de son employeur ?
Le cumul ne peut pas être confirmé ici. L’aide publique de 100 € et la prime employeur ont des critères et des démarches distincts, mais leurs règles de cumul ne sont pas précisées. Les dispositions relatives au cumul entre différents dispositifs de transport dans l’entreprise ne répondent pas à cette question.
Une voiture électrique ou hybride rechargeable donne-t-elle droit aux 100 € ?
Le périmètre décrit par impots.gouv.fr pour les 100 € vise les véhicules thermiques ou hybrides non rechargeables, à deux, trois ou quatre roues. Il ne comprend donc pas les voitures électriques ou hybrides rechargeables. La prise en charge employeur relève d’un autre cadre, qui peut aussi concerner l’alimentation de certains véhicules selon ses propres règles. Elle ne constitue pas une aide de remplacement garantie. [1]
Sources
- [1] Vérifier votre éligibilité et demander l’aide de 100 € pour les travailleurs « grands rouleurs » | impots.gouv.fr
- [2] Prise en charge des frais de carburant et d’alimentation des véhicules (prime carburant) | Service Public Entreprendre
- [3] Déplacements professionnels -Prime de transport versée au salarié : le plafond d’exonération est revalorisé temporairement | Service Public
- [4] Mesures de soutien -Hausse des prix du carburant : quelles aides ? | Service Public

Cette prime carburant est une excellente initiative pour aider les travailleurs à faire face à la hausse des prix. Un soutien nécessaire et bienvenu.
C’est super intéressant de voir comment cette aide peut soutenir vraiment ceux qui en ont besoin. Une belle initiative du gouvernement !
La prime carburant est une belle initiative pour soutenir les travailleurs qui dépendent de leur voiture. Cela allège un peu le stress financier, surtout quand les prix à la pompe explosent ! J’ai moi-même utilisé cette aide l’année dernière et ça a vraiment fait la différence pour mon budget mensuel. Espérons qu’elle sera renouvelée pour 2025 si les prix continuent d’augmenter !
La prime carburant est vraiment une aide nécessaire pour beaucoup d’entre nous, surtout dans ce contexte où les prix de l’essence ne cessent d’augmenter. C’est rassurant de savoir que le gouvernement cherche à soutenir les travailleurs qui dépendent de leur voiture pour aller au boulot. J’espère que la prime carburant 2025 sera mise en place si les prix continuent de flamber, car chaque euro compte !
C’est intéressant de noter que cette prime est versée par personne et non par foyer. Ça veut dire qu’un couple peut obtenir 200 €, ce qui n’est pas négligeable. Ça pourrait aider à mieux gérer les déplacements au quotidien !
C’est vrai que le fait que la prime soit versée par personne est une bonne initiative. Ça pourrait inciter plus de couples à utiliser deux véhicules pour le travail, mais est-ce que ce soutien sera ajusté en fonction de l’inflation d’ici 2026 ?
C’est cool de voir que même les apprentis peuvent bénéficier de la prime carburant ! Ça aide à soulager les frais, surtout quand on commence à peine à travailler. Je me demande si l’initiative va s’étendre à d’autres groupes encore l’an prochain.
Je trouve intéressant que cette aide soit basée sur l’utilisation professionnelle des véhicules. Cela soulève la question de combien de personnes n’ont pas d’alternative pour le transport en commun, surtout dans des zones moins desservies. Quid des amateurs de vélo ou des covoitureurs ? Ça pourrait élargir le soutien.
C’est vrai que la prime carburant est destinée aux travailleurs, mais j’aime bien l’idée que même les apprentis en profitent. Ça montre que le gouvernement pense aussi aux jeunes qui commencent tout juste leur carrière. Et les étudiants qui travaillent, c’est plutôt encourageant.
C’est intéressant de voir que même en cas de non-éligibilité, il peut y avoir des aides alternatives comme le forfait mobilités durables. Ça montre qu’il y a d’autres options pour soutenir les trajets professionnels, même en dehors de cette prime.
C’est top que cette aide bénéficie aussi aux travailleurs indépendants ! Ça leur permet de mieux faire face aux frais de transport. En espérant que l’info sur les plafonds de revenus soit bien mise à jour pour 2026.