Quand on parle d’assurance pour loyers impayés, la réponse habituelle est simple : dans une GLI classique, le bailleur souscrit et paie, et c’est lui que l’assurance peut indemniser. L’ANIL mentionne aussi des contrats pris en charge par le locataire, sans en détailler ici les modalités. Pour choisir entre ces dispositifs, il faut regarder les garanties, le coût du devis et les critères d’acceptation du dossier. [1]
L’essentiel sur l’assurance loyers impayés
- Pour une GLI classique, le bailleur souscrit et règle la prime ; c’est lui que l’assurance peut indemniser. [1]
- Visale est une caution gratuite distincte de la GLI, et son cumul avec une autre garantie ne doit pas être présumé. [2]
- Une GLI peut couvrir loyers, charges et certains frais, mais chaque poste est à vérifier dans le contrat. [2]
- Les tarifs de 2 à 4,5 % et les prix d’appel cités sont ceux annoncés par Solly Azar pour son offre. [3]
- Le taux d’effort et les justificatifs dépendent de l’assureur, du contrat et du profil du locataire. [4]
Qui souscrit et paie une assurance loyers impayés ?
La garantie loyers impayés (GLI) la plus courante est souscrite et payée par le bailleur : c’est lui que l’assurance indemnise si les conditions du contrat sont remplies. L’ANIL signale aussi l’existence d’assurances prises en charge par le locataire, sans en préciser ici les modalités. Enfin, Visale est une caution gratuite distincte d’une assurance privée. Pour savoir qui paie et qui est protégé, il faut donc identifier le dispositif concerné. [2]
La GLI du bailleur : qui signe et règle la prime ?
Dans une GLI classique, le bailleur signe le contrat et règle la prime. L’ANIL indique qu’il peut s’adresser directement à un assureur ou passer par son gestionnaire. Solly Azar décrit de la même façon son propre produit : le propriétaire souscrit et paie, sans participation du locataire. Le locataire est la personne dont le défaut de paiement peut déclencher la garantie, tandis que le bailleur assuré en est le bénéficiaire. [1]
Une assurance payée par le locataire correspond-elle à la même offre ?
L’ANIL mentionne également des assurances loyers impayés prises en charge par le locataire. Cette possibilité ne permet pas, à elle seule, de déduire qui souscrit, quelles sommes sont couvertes ou quelles formalités s’appliquent. Il faut donc examiner les conditions du produit concerné avant de le comparer à la GLI souscrite par le bailleur. L’expression « GLI payée par le locataire » ne désigne pas nécessairement les mêmes modalités qu’un contrat de propriétaire. [2]
Peut-on ajouter un garant ou Visale ?
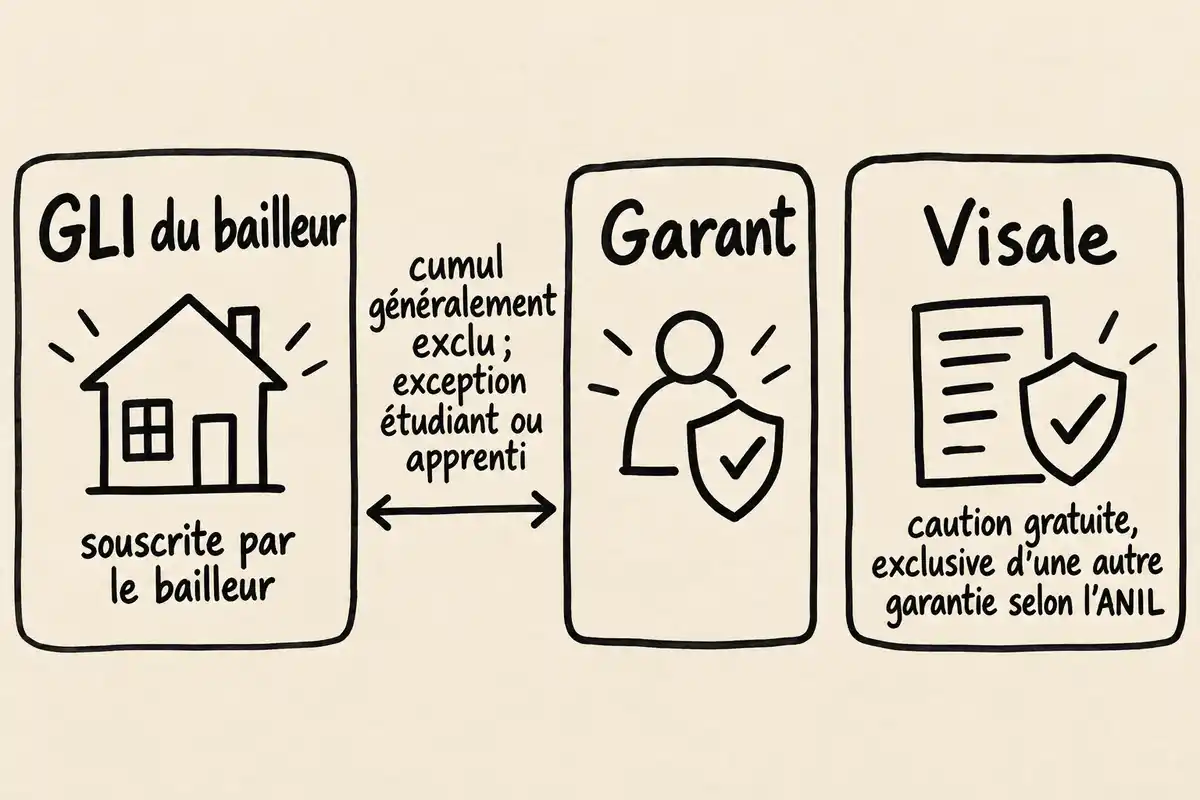
Une GLI, une caution personnelle et Visale sont des dispositifs distincts, et leur cumul ne doit pas être présumé. Selon l’ANIL, un bailleur personne physique ou une SCI familiale qui a souscrit une assurance contre les impayés ne peut généralement pas exiger un cautionnement, sauf notamment si le locataire est étudiant ou apprenti. L’ANIL présente par ailleurs Visale comme exclusive de toute autre garantie. Ses critères, plafonds et durées dépendent du profil du locataire et du logement : vérifiez la situation précise avant de compter sur cette solution. [2]
Que couvre une GLI, et où commencent ses limites ?
Une GLI vise à indemniser le bailleur assuré, mais le mot « impayés » ne dit pas tout. Les postes couverts, leurs plafonds et les démarches nécessaires varient d’un contrat à l’autre. Lisez les garanties inscrites dans les conditions du contrat et leurs limites, plutôt que de vous fier à une formule commerciale seule. [4]
Loyers, charges et frais de procédure : que vérifier ?
Vérifiez chaque poste séparément : il peut être couvert, mais rien ne garantit qu’il figure automatiquement dans toute offre. [2]
- Loyers et charges dus : regardez la part indemnisée et le plafond applicable.
- Indemnités d’occupation : vérifiez si elles sont prévues et jusqu’à quand.
- Recouvrement et contentieux : contrôlez les frais pris en charge et leurs limites.
- Protection juridique : distinguez-la de l’indemnisation des loyers et consultez son périmètre.
- Dégradations, réparations locatives, déménagement ou vacance locative : ce sont des garanties possibles, à confirmer dans le contrat.
Les dégradations sont-elles toujours indemnisées ?
Non : la couverture des loyers ne signifie pas automatiquement que les dégradations locatives sont indemnisées. Cette garantie peut être proposée, avec des exclusions, une franchise ou des règles d’évaluation propres au contrat. À titre d’exemple, le document d’information MAIF/SADA référencé mars 2023 prévoit jusqu’à 10 000 € par sinistre pour les détériorations immobilières. Il exclut notamment les détériorations mobilières et l’usure normale, et soumet les dégradations à la vétusté. Ces conditions décrivent ce produit et ne valent pas pour les autres GLI. [5]
Plafond, durée, franchise et carence : que signifient-ils ?
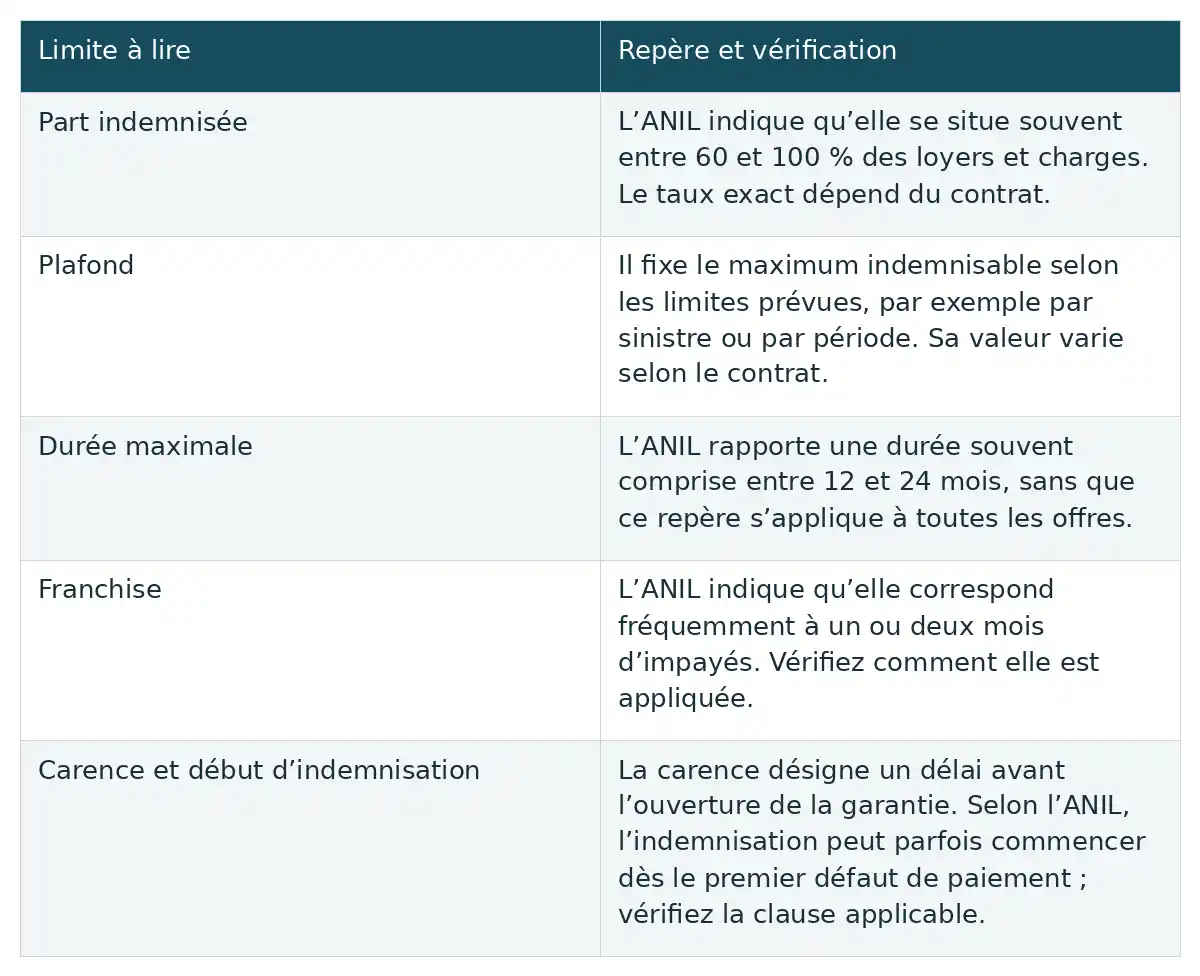
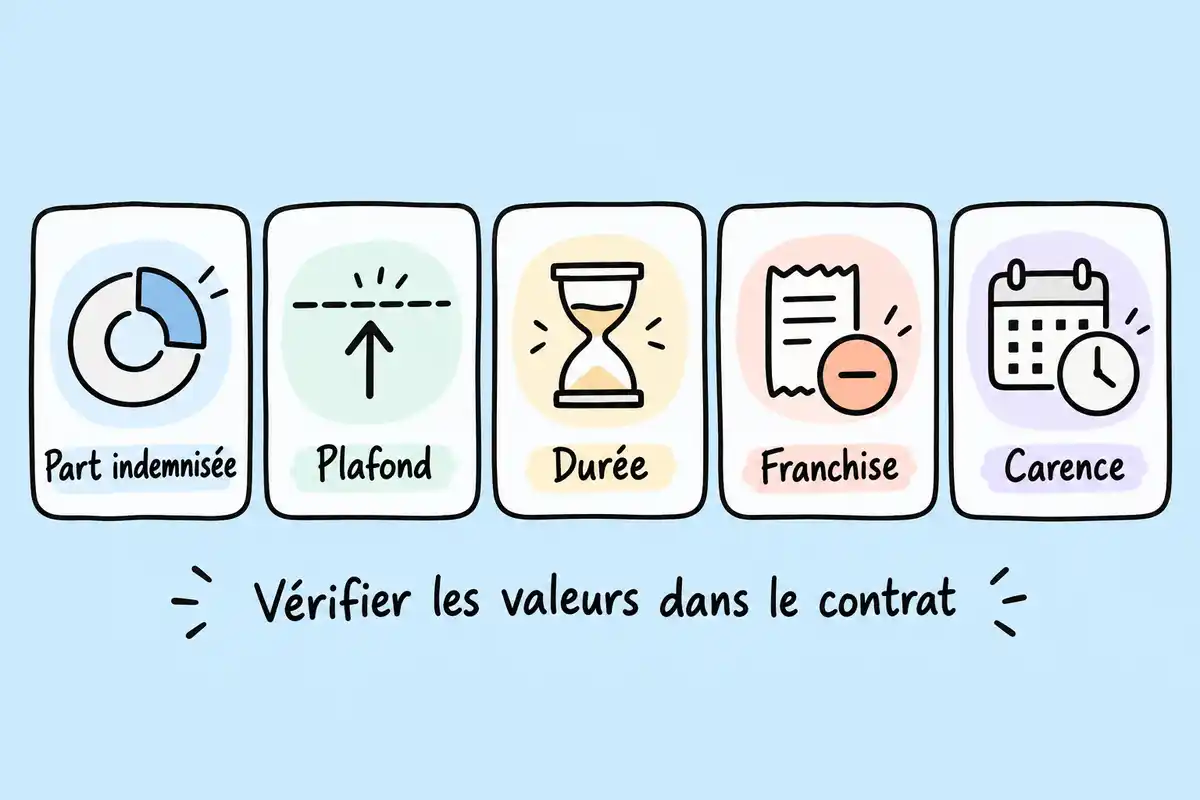
Les limites financières et temporelles permettent de comprendre ce que la prime achète réellement. L’ANIL rapporte des repères variables ; ils éclairent la lecture d’un devis, mais ne remplacent pas les conditions de l’offre examinée. [2]
| Limite à lire | Repère et vérification |
|---|---|
| Part indemnisée | L’ANIL indique qu’elle se situe souvent entre 60 et 100 % des loyers et charges. Le taux exact dépend du contrat. |
| Plafond | Il fixe le maximum indemnisable selon les limites prévues, par exemple par sinistre ou par période. Sa valeur varie selon le contrat. |
| Durée maximale | L’ANIL rapporte une durée souvent comprise entre 12 et 24 mois, sans que ce repère s’applique à toutes les offres. |
| Franchise | L’ANIL indique qu’elle correspond fréquemment à un ou deux mois d’impayés. Vérifiez comment elle est appliquée. |
| Carence et début d’indemnisation | La carence désigne un délai avant l’ouverture de la garantie. Selon l’ANIL, l’indemnisation peut parfois commencer dès le premier défaut de paiement ; vérifiez la clause applicable. |
Afficher le tableau en image
Quelles démarches conditionnent l’indemnisation ?
Pour préserver la garantie, il faut respecter les démarches et délais inscrits au contrat dès le premier défaut de paiement. ABE Infoservice indique que les assurances exigent presque toujours des démarches préalables de recouvrement amiable. Selon l’offre, il peut s’agir d’une relance, d’une mise en demeure ou parfois d’un commandement de payer. Consultez les formalités exactes et leurs conséquences avant d’agir : aucune séquence ni échéance unique ne s’applique à tous les contrats. [4]
Combien coûte l’assurance loyers impayés ?
Le tarif d’une assurance loyer impayé ne se compare utilement qu’avec les garanties et les conditions qui l’accompagnent. Un prix affiché peut donner un premier repère, mais le devis correspondant au bien et au dossier permet de mesurer le coût réel. [3]
Quels tarifs sont effectivement documentés ?
Solly Azar annonce pour son offre une cotisation moyenne comprise entre 2 et 4,5 % du loyer charges comprises, ainsi que des prix d’appel de 17 €/mois pour la formule simple et de 19 €/mois pour la formule complète. Ces montants sont propres à cette offre, et non une moyenne indépendante du marché. L’assureur précise que le prix dépend notamment du bien, du loyer et du dossier. Pour estimer une assurance loyer impayé, demandez donc un devis adapté à votre situation et vérifiez ce qui est inclus dans la formule retenue. [3]
Comment comparer deux devis au-delà de la prime ?
Pour comparer deux propositions, demandez des devis établis sur le même loyer et le même dossier locataire. Reprenez ensuite chaque ligne des conditions afin de vérifier si un prix plus bas correspond aussi à une couverture plus restreinte ou à des formalités différentes. [4]
- La prime et son mode de calcul.
- Les sommes couvertes : loyers, charges, indemnités d’occupation et éventuels frais de procédure ou de protection juridique.
- Les plafonds, en distinguant ceux par sinistre et ceux par année lorsqu’ils existent.
- La durée maximale d’indemnisation.
- La franchise et le délai de carence.
- Les exclusions, notamment celles qui concernent certaines charges ou les dégradations.
- Les démarches de recouvrement exigées, les délais à respecter et les conséquences d’un retard de déclaration.
Quel dossier locataire peut être accepté ?
Un dossier locataire n’est pas automatiquement éligible parce que ses revenus semblent suffisants ou que son statut paraît stable. Les assureurs examinent la solvabilité et les pièces selon leurs propres critères ; le taux d’effort admis varie notamment avec le contrat et le profil. Préparez les justificatifs demandés, puis faites confirmer l’acceptation du dossier par l’assureur. [4]
Quel taux d’effort est admis ?
Le taux d’effort rapporte le loyer charges comprises aux revenus pris en compte par l’assureur pour apprécier la solvabilité. Les seuils cités ne sont pas identiques : l’article indicatif de la SMENO évoque des taux souvent annoncés autour de 30 à 33 %, tandis que Solly Azar annonce un taux pouvant aller jusqu’à 37 % pour sa propre offre. Ces valeurs ont des portées différentes ; elles ne permettent ni de fixer un seuil universel ni de conclure à l’éligibilité d’un dossier sans examiner le contrat. [6]
Quels justificatifs préparer ?
Les pièces à fournir varient selon le profil et le contrat. Parmi les exemples cités figurent une pièce d’identité, des bulletins de salaire, un avis d’imposition et un contrat ou une attestation d’emploi. Pour certains indépendants, un extrait Kbis peut également être demandé. Cette liste n’est pas exhaustive : consultez la liste précise de l’assureur et vérifiez que les documents correspondent à la situation du locataire. [6]
Un étudiant, un apprenti ou un indépendant est-il exclu ?
Le statut seul ne permet pas de savoir si un dossier sera refusé. Solly Azar cite, pour son offre et sous conditions, les étudiants ou apprentis avec garant ainsi que les travailleurs non-salariés, parmi d’autres profils. L’assureur peut demander des justificatifs adaptés à chacun. Cette indication commerciale ne vaut pas pour toutes les assurances : le locataire doit faire examiner son dossier selon les critères et les pièces prévues au contrat concerné. [3]
Avant de signer, identifiez qui souscrit et paie, puis vérifiez que le dossier locataire répond aux critères de l’offre. Comparez ensuite les devis à loyer et dossier identiques en examinant les postes couverts, les plafonds, la durée, la franchise, les exclusions et les démarches de recouvrement. Ce sont ces clauses, autant que la prime, qui déterminent la protection réellement prévue. [4]
Questions fréquentes
Une garantie Visale évite-t-elle au locataire de rembourser les impayés ?
Non. Visale peut indemniser le bailleur dans les limites applicables, puis Action Logement récupère auprès du locataire les sommes versées selon les modalités prévues. C’est une caution gratuite distincte d’une GLI privée : elle ne supprime donc pas la dette du locataire. [7]
Un travailleur indépendant peut-il être accepté par une assurance loyers impayés ?
Oui, certains contrats acceptent les travailleurs indépendants. Solly Azar cite notamment les travailleurs non-salariés parmi les profils admis sous conditions pour son offre. L’acceptation et les justificatifs demandés dépendent du contrat et du dossier. [3]
Que faire dès le premier retard de loyer pour préserver la garantie ?
Consultez immédiatement les délais et formalités de votre contrat, puis suivez les démarches de recouvrement qu’il prévoit. Elles peuvent comprendre une relance, une mise en demeure ou, parfois, un commandement de payer. Il n’existe pas ici de calendrier universel à appliquer à tous les contrats. [4]
Un prix d’appel suffit-il pour estimer le coût de la GLI ?
Non. Les prix d’appel de Solly Azar concernent son offre et peuvent varier notamment selon le bien, le loyer et le dossier. Demandez un devis et comparez la prime avec les garanties, plafonds, franchises et exclusions associés ; ces tarifs ne constituent pas un prix général du marché. [3]
Sources
- [1] Impayés de loyer : Cautions, assurances et garanties – ANIL
- [2] Caution locataire et garanties de location | ANIL
- [3] Assurance loyer impayé (GLI) | Solly Azar
- [4] Assurance garantie loyers impayés | ABE Infoservice
- [5] ASSURANCE DES LOYERS IMPAYES
- [6] Garantie loyer impayé : les conditions pour le locataire
- [7] Garantie Visale : caution pour le locataire (impayés et dégradations) | Service Public

C’est intéressant de voir comment la GLI peut protéger contre les frais de procédure. Ça m’amène à réfléchir sur l’importance d’un bon état des lieux. Un petit détail qui peut vraiment faire une grosse différence !
Je trouve que la comparabilité des contrats est essentielle. Parfois, on a une bonne surprise avec des garanties inattendues. D’ailleurs, une protection juridique peut vraiment alléger des situations tendues, non ?
C’est vrai que les exclusions peuvent être trompeuses. Un bail non conforme, ça peut arriver plus facilement qu’on ne le pense. Ça vaut le coup de bien lire les petits caractères avant de signer, ça peut éviter des tracas.
Il est vrai que les dossiers des locataires doivent être solides. Avez-vous déjà pensé à demander des garanties additionnelles ? Parfois, ça peut rassurer davantage les propriétaires et éviter des malentendus.
J’ai entendu que certaines assurances offraient une extension de couverture pour les dégradations locatives. C’est peut-être le bon moment pour vérifier ça, surtout si on veut éviter des frais surprises à la sortie du locataire.
Je me demande quel impact a l’historique de paiement du locataire sur l’acceptation du dossier. Est-ce que même un petit retard peut poser problème, ou les assureurs regardent-ils surtout les grosses tendances ? Ça pourrait être un bon détail à vérifier.
C’est vrai que le taux d’effort varie selon les assureurs, mais savez-vous s’il existe des astuces pour améliorer ses chances d’acceptation ? Parfois, un petit ajustement dans les justificatifs peut vraiment faire la différence.
C’est vrai que comparer les devis est crucial. Mais qu’en est-il des délais d’indemnisation ? Certaines assurances semblent plus rapides que d’autres. Ça peut vraiment changer la donne lorsqu’on fait face à des impayés.
C’est intéressant que certains profils, comme les travailleurs indépendants, soient parfois acceptés. Ça pourrait ouvrir des portes à des locataires qui n’ont pas un contrat de travail traditionnel. Quelles sont vos expériences avec ce genre de situation ?