Éviter ou récupérer une franchise auto dépend de votre responsabilité, du tiers impliqué et de votre contrat. Il n’existe pas d’astuce pour ne pas payer de franchise dans tous les cas. Cinq pistes méritent toutefois d’être examinées : la prise en charge d’un accident non responsable, la récupération éventuelle d’une somme déjà supportée, une garantie à franchise nulle, un rachat de franchise et les conditions propres au bris de glace. Certaines concernent votre dossier actuel ; d’autres se choisissent avant le sinistre.
Les bons réflexes pour limiter le reste à charge
- Non responsable avec un tiers identifié et assuré ? Faites confirmer la prise en charge et le traitement de la franchise : l’absence d’avance de frais ne vaut pas règle universelle de franchise nulle. [1]
- Une franchise déjà supportée ? Demandez au gestionnaire si sa récupération est possible selon la responsabilité et le recours, avec votre décompte et vos justificatifs.
- Pour une future couverture, vérifiez la franchise de chaque garantie : le nom « tous risques » ne prouve pas qu’elle est nulle. [1]
- Avant de souscrire un rachat de franchise, faites préciser les sinistres concernés, la réduction réelle, les limites, la prise d’effet et le surcoût.
- En bris de glace, confirmez la garantie et la franchise avant l’intervention. Si une franchise est annoncée comme offerte, demandez qui la supporte et ce qui restera à payer.
Avant de chercher à faire disparaître une somme, vérifiez pourquoi elle vous est imputée. Voici les repères pour lire votre décompte, poser les bonnes questions au gestionnaire et distinguer une franchise d’un dommage simplement non couvert.
De quoi dépend la franchise après un sinistre auto ?
La franchise après un sinistre auto dépend de trois vérifications : la responsabilité retenue, les garanties mobilisables et la franchise de la garantie concernée. Le montant annoncé ne se comprend qu’en reliant ces trois éléments. Commencez par demander quelle garantie intervient pour les dommages de votre voiture. [1]
- Franchise non retenue : le décompte ne vous impute aucune franchise pour la prise en charge considérée.
- Franchise déduite ou déjà supportée : une somme reste à votre charge ; son éventuelle récupération doit être examinée selon le dossier et le recours.
- Franchise réduite par une option : le contrat prévoit un aménagement applicable à certains sinistres, dans les limites de cette option.
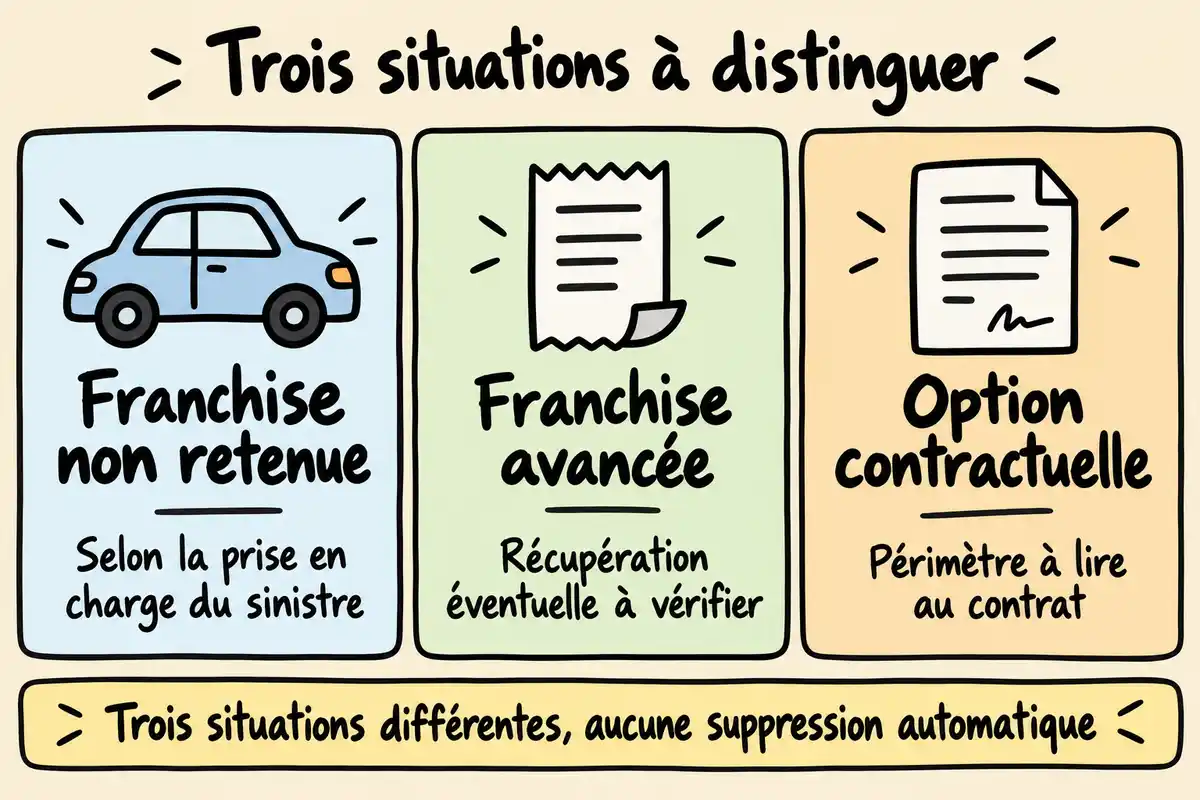
Attention au diagnostic : si vous êtes responsable sans garantie dégâts matériels, vos propres dommages ne sont pas remboursés. Il ne s’agit pas simplement d’une franchise à éviter. Lorsqu’une indemnisation est prévue, elle dépend aussi de la possibilité de réparer le véhicule. Service Public précise que les réparations sont prises en charge dans la limite de la valeur de remplacement à dire d’expert, après déduction de la franchise applicable. Une franchise supprimée ne signifie donc pas que toute dépense sera remboursée. [1]
Franchise relative et franchise absolue : deux calculs différents
La franchise relative fonctionne comme un seuil : aucune indemnisation si les dommages lui sont inférieurs ou égaux, puis une indemnisation intégrale au-delà. La franchise absolue reste, elle, déduite : aucun versement jusqu’au seuil inclus, puis seule la différence est indemnisée. Cette distinction concerne le calcul de la franchise ; les limites de prise en charge restent à examiner séparément. Le contrat peut prévoir un montant fixe, un pourcentage des dommages ou une combinaison des deux avec un plafond. Repérez à la fois le mode de calcul et les valeurs applicables, sans vous arrêter au seul mot « franchise ». [2]
Solution 1 : dans quel cas un accident non responsable permet-il d’éviter la franchise ?
Un accident non responsable peut ouvrir une prise en charge sans franchise à supporter, mais il faut examiner le cas d’un responsable identifié et assuré, avec une responsabilité établie. Vous déclarer non responsable ne suffit pas à confirmer le remboursement ni le traitement définitif de la franchise. [1]
Avec une garantie dégâts matériels
Avec une garantie dégâts matériels, Service Public décrit une prise en charge des réparations par votre assureur, qui exerce ensuite un recours contre l’assurance du conducteur responsable. La fiche indique, dans cette situation, que vous n’avez pas d’avance de frais. Ce point concerne l’avance : il ne permet pas de conclure que tout accident déclaré non responsable entraîne automatiquement une franchise nulle. [1]
Sans garantie dégâts matériels
Sans garantie dégâts matériels, l’indemnisation relève de l’assureur du responsable. Votre propre assureur peut avancer les frais si votre contrat prévoit une garantie recours. Les deux parcours sont donc différents, même si vous n’êtes responsable dans aucun des deux cas. Transmettez le constat amiable et les éléments disponibles au gestionnaire, puis demandez-lui de confirmer la responsabilité retenue, l’organisme qui indemnise et le traitement de votre franchise. Cette confirmation aide à comprendre ce que vous devrez réellement avancer, sans présumer d’un délai de règlement. [1]
Solution 2 : comment demander la récupération d’une franchise déjà avancée ?
Si vous avez déjà supporté une franchise, demandez d’abord si cette somme reste définitivement à votre charge ou si son traitement peut être réexaminé selon la responsabilité et le recours. Une franchise déduite sur un premier décompte ne constitue pas, à elle seule, la preuve d’un droit à restitution.
Préparer la demande de récupération
- Relisez le décompte : identifiez le montant des dommages retenus, l’indemnité et la franchise déduite. Distinguez cette déduction des autres sommes éventuellement non prises en charge.
- Vérifiez la responsabilité retenue dans le dossier. Si elle vous paraît différente des circonstances déclarées, demandez une explication au gestionnaire.
- Rassemblez les justificatifs utiles : référence du sinistre, constat amiable, facture et preuve du montant supporté. Il s’agit de préparer votre demande, sans présumer d’une liste de pièces obligatoires.
- Écrivez au gestionnaire du sinistre : demandez si une récupération est possible, qui la traite et si un recours est en cours.
- Faites préciser la suite attendue : justificatif complémentaire, réponse à venir ou motif pour lequel la franchise resterait à votre charge.
Formuler la demande au gestionnaire
Vous pouvez formuler la demande simplement : « Une franchise a été déduite de mon indemnisation. Au regard de la responsabilité retenue et du recours éventuel, pouvez-vous m’indiquer si elle peut être récupérée et par quel interlocuteur ? » Cette démarche vise à obtenir une réponse expliquée. Elle ne garantit ni restitution, ni délai, ni circuit de remboursement identique d’un dossier à l’autre.
Solution 3 : une garantie avec franchise nulle peut-elle réduire le reste à charge ?
Oui, une garantie assortie d’une franchise nulle peut réduire le reste à charge correspondant, si cette caractéristique est bien prévue et applicable au sinistre. Pour choisir une assurance auto, recherchez cette mention pour la garantie précise qui vous intéresse, puis faites confirmer ses conditions d’application, ses éventuelles exclusions et le coût total de l’offre. [2]
Une comparaison utile porte sur le même dommage et la même garantie : une franchise nulle sur un poste ne renseigne pas sur les autres. Demandez donc une réponse ciblée plutôt qu’une promesse générale de « zéro reste à charge ». Ce choix concerne votre couverture future : il ne faut pas compter sur une modification du contrat pour effacer rétroactivement la franchise d’un accident déjà survenu.
L’appellation « tous risques » ne suffit pas à établir une franchise nulle
L’appellation « tous risques » ne prouve pas l’absence de franchise. Service Public indique qu’une garantie dégâts matériels peut couvrir le véhicule du conducteur responsable tout en laissant à celui-ci une franchise contractuelle. Pour connaître la franchise en cas d’accident responsable, cherchez la clause correspondant à la garantie mobilisée. Le nom commercial de la formule ne remplace ni cette lecture ni le décompte du sinistre. [1]
Solution 4 : que faut-il vérifier avant de compter sur un rachat de franchise ?
Un rachat de franchise est une option contractuelle susceptible de réduire ou de supprimer une franchise dans son périmètre, uniquement si le contrat le confirme. À la différence d’une garantie directement assortie d’une franchise nulle, il faut ici examiner ce que l’option ajoute à la couverture et dans quelles circonstances elle intervient.
- Les sinistres concernés : demandez à quels événements et à quelles garanties le rachat s’applique.
- Le niveau de réduction : faites préciser si la franchise est réduite ou entièrement supprimée dans le cas envisagé.
- Les plafonds éventuels : vérifiez les limites susceptibles de laisser une somme à payer.
- Les exclusions : repérez les situations dans lesquelles l’option ne joue pas.
- La date de prise d’effet : confirmez à partir de quand la protection s’applique, sans lui attribuer d’effet sur un sinistre antérieur.
- Le surcoût : examinez le prix total de la couverture avec l’option, en regard du reste à charge prévu sans elle.
Le mot « rachat » ne suffit donc pas à établir une suppression totale. Demandez une confirmation écrite pour la situation qui vous préoccupe, par exemple un futur accident responsable. Sans modalités précises, il serait trompeur d’annoncer un tarif type ou un seuil à partir duquel l’option deviendrait rentable.
Solution 5 : comment vérifier une absence de franchise en bris de glace ?
Pour le bris de glace, l’absence de franchise doit être vérifiée dans la garantie correspondante et dans les conditions de l’intervention. Les règles d’un accident ne permettent pas de déduire celles d’un dommage au vitrage. Il n’est pas possible d’affirmer ici quels vitrages sont couverts, quelles exclusions s’appliquent ou sous quelles conditions une franchise serait offerte : ces points doivent être confirmés pour votre contrat et votre réparation.
Vérifier la garantie avant d’accepter la réparation
Faites confirmer la prise en charge avant d’accepter l’intervention. Pour obtenir une réponse exploitable, décrivez le vitrage endommagé et l’opération envisagée, puis posez ces questions :
- Le vitrage concerné entre-t-il dans ma garantie ?
- Le dommage constaté est-il couvert dans ces circonstances ?
- La prise en charge et la franchise diffèrent-elles entre réparation et remplacement ?
- Quelle franchise s’applique à l’intervention proposée ?
- Quelles conditions dois-je respecter pour cette prise en charge et quel montant resterait à payer ?
Faire préciser par écrit ce que signifie « franchise offerte »
Une mention « franchise offerte » chez un réparateur ne modifie pas, à elle seule, votre contrat d’assurance. Si une telle proposition vous est faite, demandez par écrit qui supporte la somme, sous quelles conditions et quel montant vous devrez finalement régler. Faites également distinguer la prise en charge de l’assureur du geste commercial annoncé. Vous pourrez ainsi comprendre l’engagement proposé sans le confondre avec une franchise contractuelle nulle ou un rachat de franchise.
Dans quels cas ces cinq pistes ne suffisent-elles pas ?
Ces cinq pistes ne suffisent pas à promettre l’absence de franchise lorsque le responsable est inconnu, lorsqu’il est identifié mais non assuré ou lorsqu’un régime spécifique s’applique. Ces situations doivent rester distinctes : l’identité du tiers, son assurance et la nature de l’événement orientent l’examen du dossier.
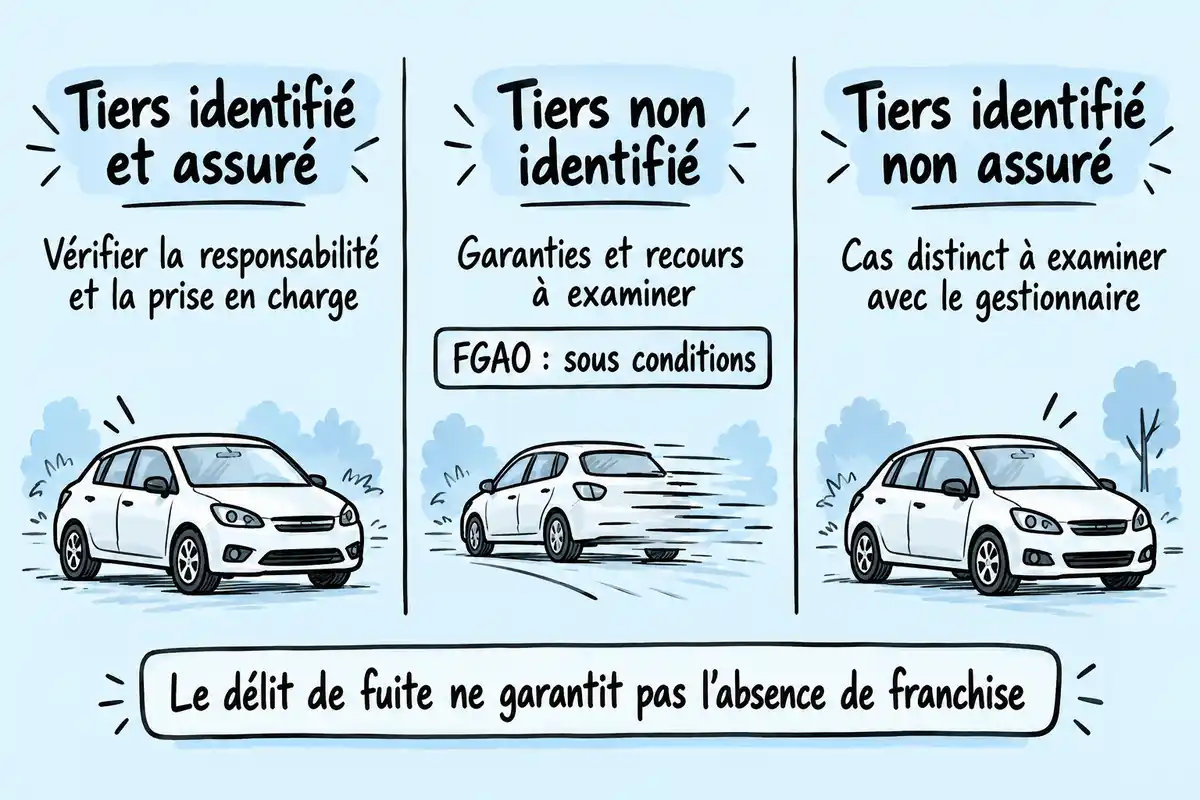
Tiers non identifié ou délit de fuite : pas de suppression automatique
Un tiers non identifié ne permet pas d’appliquer le scénario du responsable identifié et assuré. Service Public évoque une indemnisation possible par le Fonds de garantie des assurances obligatoires de dommages, le FGAO, sous conditions. Cette possibilité ne garantit ni votre éligibilité ni le remboursement de la franchise. Signalez aussi tout délit de fuite au gestionnaire : la fuite ne permet pas, à elle seule, de conclure que le conducteur restera inconnu, que votre non-responsabilité est reconnue ou que la franchise sera supprimée. [1]
Responsable identifié mais non assuré : un cas distinct
Un responsable identifié mais non assuré constitue un cas distinct à signaler au gestionnaire. Son identité connue ne suffit pas à appliquer le parcours d’indemnisation décrit pour un tiers assuré. Demandez quelles garanties de votre contrat et quels recours peuvent être examinés dans votre situation. Les modalités de ce cas ne permettent pas ici de promettre une restitution de franchise ni de transposer la possibilité d’intervention du FGAO évoquée pour un responsable inconnu.
Catastrophe naturelle : une franchise légale spécifique
En catastrophe naturelle, la franchise relève d’un régime légal spécifique et, selon la fiche Service Public, elle n’est pas négociable avec l’assureur. La fiche indique 380 € pour un véhicule terrestre à moteur et 1 520 € en cas de sécheresse ayant provoqué des mouvements de terrain. Pour un véhicule à usage professionnel, la franchise contractuelle s’applique si elle dépasse 380 €. Ces montants sont ceux rapportés par cette fiche, sans vérification réglementaire actualisée ici. Une procédure spécifique s’applique et, sans garantie catastrophe naturelle, les dommages ne sont pas indemnisés. Ces règles ne doivent pas être transposées à un accident ordinaire ; une option de rachat ne constitue pas un moyen établi de supprimer cette franchise légale. [2]
Pour savoir si vous pouvez éviter ou récupérer une franchise, identifiez votre situation, relisez la clause de la garantie concernée et demandez au gestionnaire un décompte expliqué. Faites préciser ce qui reste à payer, ce qui pourrait être réexaminé et ce qui relève seulement d’une couverture future. Les cinq pistes répondent à des conditions différentes : aucune astuce universelle n’efface une franchise, et celle-ci peut rester due malgré une prise en charge du sinistre.
Questions fréquentes
À qui faut-il payer la franchise et à quel moment ?
La franchise peut être directement déduite de l’indemnisation : elle ne donne donc pas toujours lieu à un paiement séparé. Si une somme vous est réclamée, vérifiez sur le décompte et les instructions de prise en charge qui doit la recevoir et à quelle échéance. Pour un règlement auprès du réparateur, faites confirmer le montant restant à votre charge avant de payer. Il n’existe pas de destinataire ni de date de paiement universels pour tous les dossiers. [1]
Peut-on payer une franchise auto en plusieurs fois ?
Vous pouvez demander un paiement en plusieurs fois à l’interlocuteur qui réclame effectivement le règlement, assureur ou réparateur selon votre dossier. Cet arrangement nécessite son accord explicite. Avant d’accepter, faites préciser par écrit les échéances, le montant de chaque versement et les éventuels frais. Ni l’acceptation, ni un nombre de mensualités, ni la gratuité de l’échelonnement ne sont garantis.
Si les réparations coûtent moins que la franchise, l’assurance rembourse-t-elle quelque chose ?
Non, avec les franchises relative et absolue décrites ici, les dommages inférieurs ou égaux à la franchise ne donnent pas lieu à une indemnisation. La différence apparaît au-delà du seuil : la franchise relative permet alors une indemnisation intégrale des dommages pris en charge, tandis que la franchise absolue reste déduite. Vérifiez donc le type de franchise prévu pour la garantie concernée. [2]
Ne pas être indemnisé signifie-t-il toujours que l’on paie une franchise ?
Non. L’absence de garantie, une éventuelle exclusion contractuelle et l’application d’une franchise sont des situations différentes. Par exemple, un conducteur responsable qui n’a pas de garantie dégâts matériels n’est pas remboursé pour les dommages de son propre véhicule : le problème est l’absence de couverture correspondante. À l’inverse, une garantie peut être mobilisable sans donner lieu à un versement si les dommages ne dépassent pas la franchise. Demandez le motif précis de l’absence d’indemnisation. [1]

C’est vraiment frustrant de se retrouver à payer des franchises aussi élevées. L’idée d’utiliser une Dashcam pour prouver sa non-responsabilité est géniale ! Je n’y avais jamais pensé, mais ça peut vraiment faire la différence. Merci pour ces astuces pratiques, ça pourrait vraiment m’aider à économiser. La prochaine fois que j’ai un accrochage, je ferai en sorte d’être mieux préparé !
C’est intéressant de voir que certains garages proposent vraiment de prendre en charge la franchise. J’aimerais en savoir plus sur ces centres indépendants. Est-ce que ce sont des chaînes de confiance ou faut-il mieux se renseigner avant d’y aller ?
Les pièces de réemploi, c’est une super option pour économiser lors des réparations. En plus de faire des économies, c’est bon pour la planète. Avez-vous déjà testé avec un garage près de chez vous ? Ça doit être une aventure à raconter.
Utiliser des pièces de réemploi, c’est vraiment malin ! Ça vous permet non seulement de faire des économies, mais en plus, c’est écolo. Ça mériterait d’être plus mis en avant, non ? En tout cas, j’y pense pour mes prochaines réparations.
C’est bon à savoir que certains garages prennent en charge la franchise, mais je me demande si ces garages ont aussi des bonnes références. Comment vérifier leur fiabilité avant d’y amener ma voiture ? Ça pourrait m’éviter des tracas avec les réparations.
L’option du rachat de franchise est intéressante, surtout pour les jeunes conducteurs, qui ont souvent des franchises élevées. Mais est-ce que ça vaut vraiment le coup ? Est-ce qu’il y a des cas où ça ne serait pas rentable selon le profil des conducteurs ?
Il est vrai que certains garages prennent en charge la franchise, mais je me demande si ça fonctionne aussi pour les petits dégâts. Par exemple, si j’ai juste un pare-brise fissuré, est-ce que ça vaudrait le coup de passer par eux ou vaut mieux aller chez un réparateur traditionnel ?
Vérifier les conditions de prise en charge est essentiel, surtout quand il s’agit de bris de glace. Est-ce qu’il y a des astuces pour naviguer dans ces subtilités ? Un bon contact avec votre assureur peut vraiment simplifier la vie.
Il est vrai que vérifier les conditions de prise en charge est crucial, surtout en bris de glace. Mais il serait intéressant de se demander si on doit informer son assureur avant d’aller chez le réparateur ou si cela peut attendre. Cela éviterait des surprises et un éventuel double paiement.