Une assurance voiture pas chère se juge à la fois à son prix, aux garanties réellement incluses et à ce qui resterait à votre charge après un sinistre. Pour comparer sans vous laisser guider par un tarif isolé, partez de votre profil et de votre usage, puis lisez les devis rubrique par rubrique avant de changer de contrat. [1]
Les repères à retenir
- Le prix affiché par un comparateur dépend du profil déclaré et des conditions de l’offre ; vérifiez le devis personnalisé.
- Au tiers, la responsabilité civile couvre les dommages causés à autrui ; les dégâts à votre voiture nécessitent d’autres garanties selon le contrat. [2]
- Comparez les devis avec les mêmes données de conducteur, de véhicule et d’usage, puis vérifiez les garanties et franchises. [3]
- Une offre au kilomètre peut prévoir un plafond annuel ou une facturation selon les kilomètres du mois précédent ; vérifiez le dépassement. [3]
- Lors d’un changement, vérifiez le relais du nouvel assureur et les règles applicables afin d’éviter une interruption de couverture. [4]
Pourquoi le prix d’une assurance voiture varie-t-il autant ?
Le tarif dépend de plusieurs caractéristiques du conducteur, du véhicule, de son usage et des garanties demandées. Un classement peut donner un repère, mais il ne remplace pas un devis établi avec votre situation exacte : les facteurs n’ont pas de pondération universelle connue. [3]
Profil du conducteur et bonus-malus
L’âge, l’expérience de conduite et le bonus-malus peuvent influer sur la prime d’assurance auto. MoneyVox les cite parmi les éléments pris en compte par les assureurs, sans fournir de règle chiffrée applicable à tous : un jeune conducteur et un conducteur malussé doivent donc demander des devis correspondant à leur dossier réel. [3]
Véhicule, lieu et usage déclaré
La valeur et les caractéristiques de la voiture, la zone géographique et l’usage déclaré entrent aussi dans la tarification. Deux véhicules similaires peuvent ainsi faire l’objet de propositions différentes selon leur configuration ou leur lieu de stationnement. Décrivez l’usage réel — trajets quotidiens, occasionnels ou professionnels — pour obtenir une comparaison pertinente. [3]
Garanties choisies et kilométrage
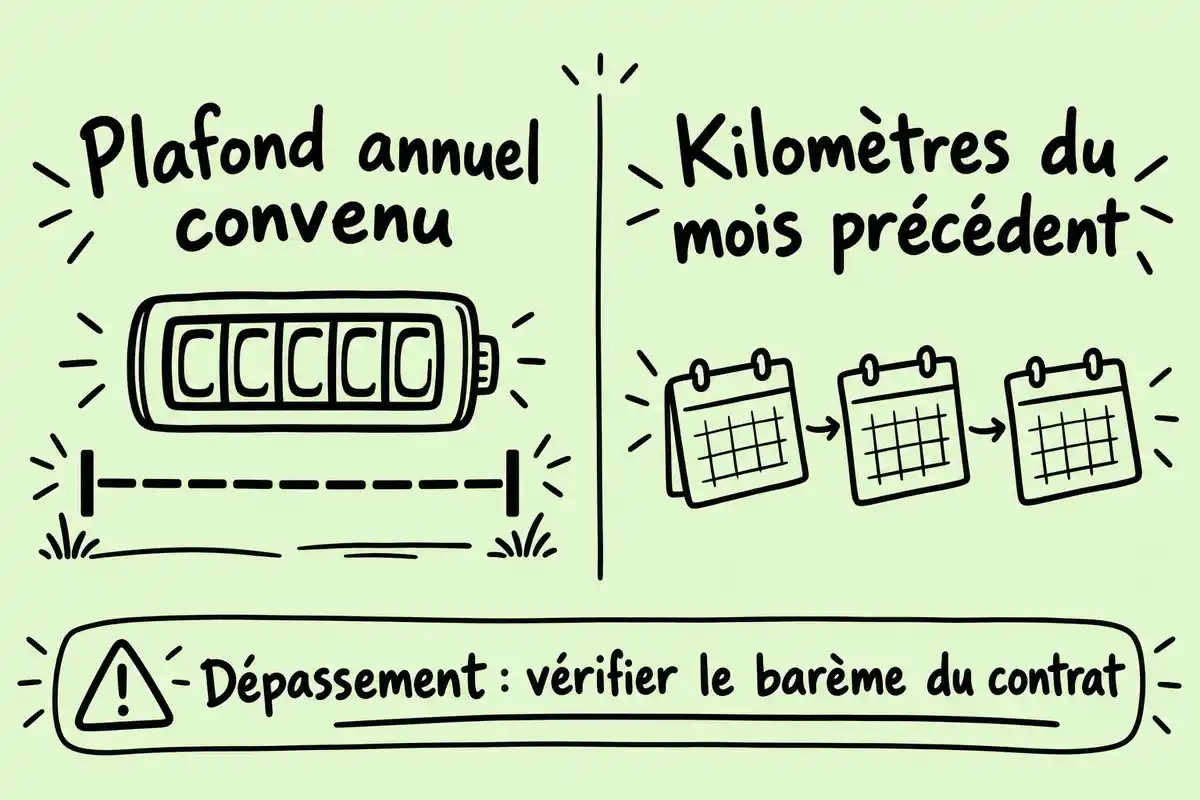
Les garanties choisies influent également sur le tarif proposé. Si vous roulez peu, une assurance au kilomètre peut mériter une simulation, mais examinez son plafond, son mode de calcul et les conséquences d’un dépassement avant de comparer son prix à celui d’un contrat classique. [3]
Quelle formule choisir pour payer moins sans négliger sa protection ?
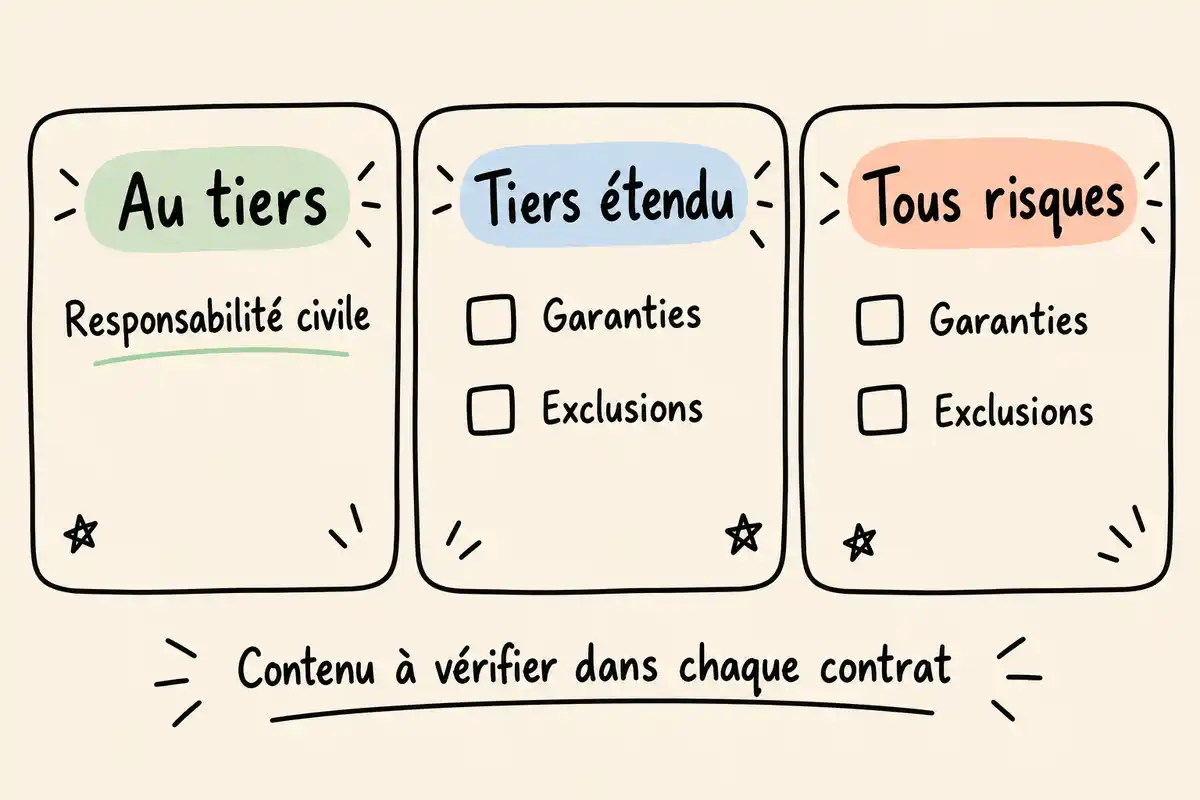
Les expressions « au tiers », « tiers étendu » et « tous risques » orientent la lecture d’une offre, mais leur contenu n’est pas un standard uniforme. Pour choisir, partez des garanties réellement inscrites au devis et demandez-vous quels dommages vous pourriez devoir assumer vous-même. [2]
Au tiers : la responsabilité civile comme point de départ
L’assurance au tiers comprend la responsabilité civile, couverture obligatoire qui prend en charge les dommages causés à autrui. Elle ne couvre pas automatiquement les dégâts subis par votre propre voiture : il faut vérifier quelles garanties complémentaires sont prévues si vous souhaitez protéger le véhicule assuré. [2]
Tiers étendu : vérifier les garanties ajoutées
« Tiers étendu » ne désigne pas une liste de protections identique chez tous les assureurs. Une offre peut proposer, par exemple, des garanties contre le vol, l’incendie ou le bris de glace ; vérifiez leur présence, les événements couverts et les conditions indiquées dans le devis. [2]
Tous risques : une couverture plus large, avec des limites
Une formule tous risques peut inclure des garanties dommages plus larges. Les dommages tous accidents peuvent notamment couvrir le véhicule même lorsque son conducteur est responsable ; une garantie collision peut dépendre de l’identification d’un tiers. Les vitrages couverts, l’indemnisation du vol, les plafonds et les exclusions varient selon le contrat. Le nom de la formule ne dispense donc pas de lire les conditions. [2]
Comment comparer deux devis à protection comparable ?
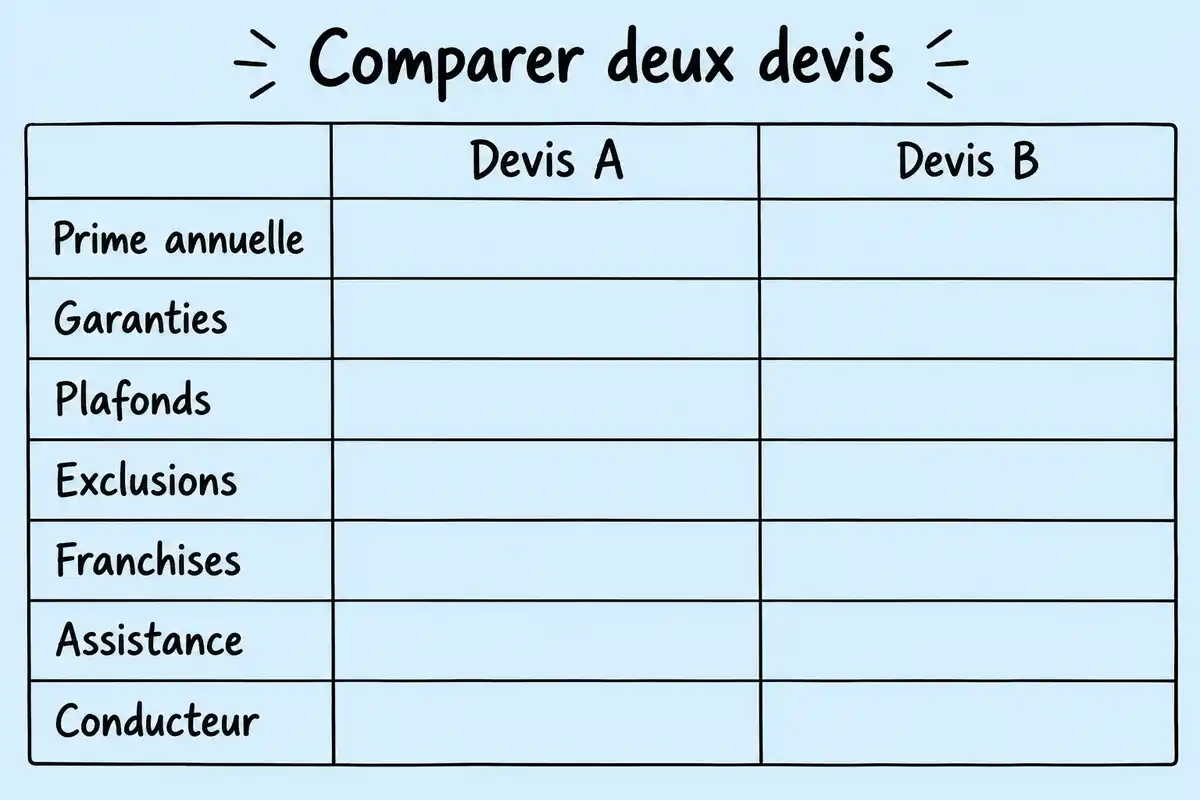
Pour comparer deux devis d’assurance auto, relevez d’abord les mêmes rubriques dans chacun, puis mettez les primes en regard. Un comparateur assurance auto peut aider à trouver des offres, mais seul l’examen des propositions personnalisées permet de comparer leur protection et le reste à charge possible. [2]
Comparer la prime pour un même profil déclaré
La comparaison du prix n’a de sens que si les devis reposent sur le même profil de conducteur, le même véhicule, le même usage et des garanties comparables. Relevez le coût annuel et les modalités de paiement indiqués dans chaque proposition. Vérifiez aussi que les informations déclarées sont identiques : une différence de données peut expliquer une différence de prime. [3]
Mettre face à face garanties et plafonds
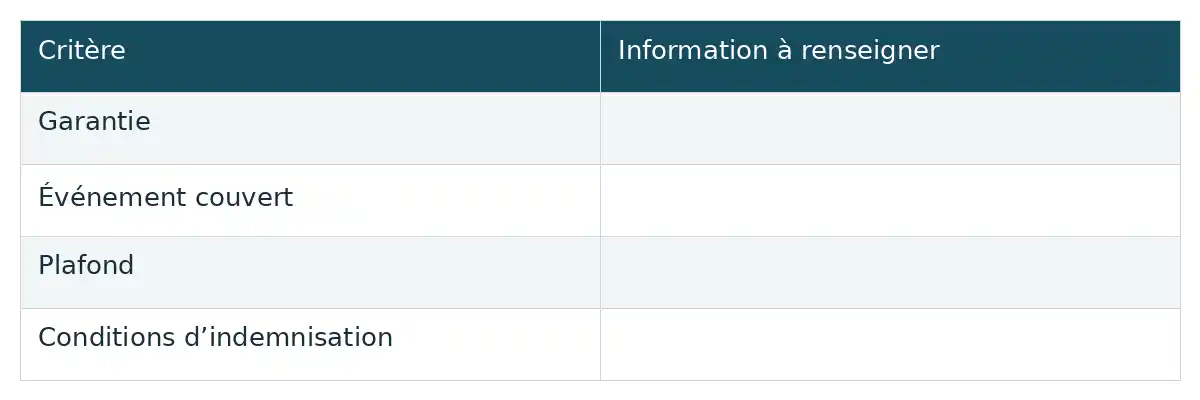
Pour chaque garantie qui compte dans votre situation, comparez ce qu’elle couvre et les limites inscrites au devis. Ce tableau est une fiche à recopier pour chaque offre examinée : renseignez les éléments contractuels plutôt que de déduire le contenu d’après le nom de la formule. [2]
| Critère | Information à renseigner |
|---|---|
| Garantie | |
| Événement couvert | |
| Plafond | |
| Conditions d’indemnisation |
Afficher le tableau en image
Lire les exclusions et conditions de prise en charge
Lisez les exclusions et les conditions de prise en charge avant de retenir le devis le moins cher. Elles précisent dans quelles circonstances une garantie peut ne pas jouer ; les exemples ci-dessous sont des points à vérifier, et non une liste exhaustive. [2]
- Repérez les exclusions propres à chaque garantie et les situations où l’indemnisation est écartée, par exemple certaines conduites interdites ou sans permis.
- Pour une garantie vol, vérifiez les mesures de prévention exigées et les circonstances prévues au contrat.
- Notez les justificatifs ou conditions mentionnés dans les documents contractuels, puis comparez-les entre les offres.
Calculer ce qui resterait à payer avec la franchise
La prime est le coût du contrat ; la franchise détermine, pour certaines garanties et certains sinistres, une part qui peut rester à votre charge. Une franchise absolue est déduite de l’indemnité, tandis qu’une franchise relative peut empêcher l’indemnisation lorsque les dommages ne dépassent pas son montant. Le montant peut être fixe, proportionnel aux dommages ou combiner les deux formes. Pour apprécier le reste à charge possible, relevez le montant et les conditions d’application de chaque franchise dans le contrat, sans vous fier à un chiffre générique. [1]
Vérifier assistance et protection du conducteur
Une prime faible ne suffit pas à départager les contrats si certains services vous sont utiles. Relevez au devis les protections et prestations effectivement incluses, puis vérifiez leurs seuils, plafonds et conditions. [2]
- Assistance : notez les conditions de dépannage et de remorquage, si ces prestations figurent au devis.
- Véhicule de remplacement : vérifiez dans quelles circonstances et selon quelles modalités il est proposé.
- Garantie du conducteur : relevez ses seuils et plafonds éventuels.
- Protection juridique : vérifiez si elle est incluse et quelles conditions encadrent son intervention.
Quelles pistes peuvent alléger la prime sans pari aveugle ?
Pour chercher une prime plus abordable, demandez plusieurs simulations construites autour du même besoin de protection. Comparez ensuite ce qui change dans les garanties et le risque qui resterait à votre charge : une option moins coûteuse sur le papier n’est pas forcément adaptée à votre situation. [2]
Contrat au kilomètre : examiner le plafond et le dépassement
Une assurance au kilomètre peut convenir à un petit rouleur, mais les modalités diffèrent. Certaines offres reposent sur un forfait ou une remise liés à un plafond annuel convenu ; d’autres facturent selon les kilomètres du mois précédent. Vérifiez le kilométrage annuel retenu, la façon de le suivre et le barème appliqué en cas de dépassement, qui peut entraîner un coût supplémentaire. Comparez le devis au prix d’une formule classique pour votre profil : aucune économie individuelle n’est acquise d’avance. [3]
Ajuster les options selon les risques à couvrir
Examinez les options à partir des risques que vous souhaitez couvrir et de votre capacité à faire face à un sinistre. Demandez des devis pour les configurations qui vous intéressent, puis comparez le coût proposé et les conséquences d’une absence de garantie dans votre cas. [2]
- Assistance : demandez si le dépannage ou le remorquage répond à vos trajets et à votre usage.
- Véhicule de remplacement : évaluez si vous en auriez besoin en cas d’immobilisation et vérifiez les conditions proposées.
- Protection juridique : examinez son intérêt au regard des protections déjà disponibles dans votre situation.
- Garantie du conducteur : vérifiez les seuils et plafonds, puis le risque financier auquel vous exposerait son absence.
Classements de prix : garder leur profil et leur période en vue
Les repères publiés ne décrivent pas tous la même population ni la même période. MoneyVox rapporte une moyenne hors taxes de 480 € en 2024 selon France Assureurs. Pour une voiture compacte entre janvier et avril 2026, MoneyVox Market Intelligence rapporte une médiane de 490 € par an au tiers et une médiane supérieure à 800 € en tous risques. Une moyenne et des médianes ne se confondent pas ; ces chiffres ne forment pas un classement universel et ne prédisent pas le prix de votre contrat. [3]
Comment changer d’assurance en gardant son véhicule couvert ?
Lors d’un changement de contrat, gardez une assurance obligatoire sans interruption et vérifiez les modalités correspondant à votre situation. La page Service Public sur la résiliation, vérifiée le 1er juillet 2023, décrit plusieurs démarches et indique que le nouvel assureur transmet la demande à l’ancien ; ses délais ne sont pas confirmés ici comme étant ceux applicables aujourd’hui. [4]
Échéance et première année du contrat
La page Service Public vérifiée le 1er juillet 2023 décrit une résiliation à l’échéance annuelle, avec des délais liés à l’avis d’information, ainsi qu’une résiliation sans justification après la première année pour un contrat à tacite reconduction. Elle signale une exception pour les professionnels. Ces modalités sont rapportées telles que présentées sur cette page ; vérifiez les règles et délais actuellement applicables à votre contrat avant d’agir. [4]
Changement de situation ou vente du véhicule
La même page évoque des motifs particuliers de résiliation. Les justificatifs, conditions et délais dépendent du motif : vérifiez la démarche applicable à votre situation et à votre contrat. [4]
- La vente du véhicule.
- Certains changements de situation.
- Une diminution du risque que l’assureur refuse de prendre en compte.
- Les motifs prévus dans le contrat.
Relais du nouvel assureur et continuité de couverture
Selon la page Service Public vérifiée le 1er juillet 2023, le nouvel assureur transmet la demande à l’ancien afin de maintenir l’assurance obligatoire. Cette page indique, pour une résiliation après la première année, une prise d’effet un mois après réception de la demande. Ce délai est celui décrit dans la page à cette date, et non une confirmation des règles actuelles : demandez au nouvel assureur de vérifier les modalités applicables et la date de relais avant le changement. [4]
Pour trouver une assurance voiture pas chère adaptée, comparez plusieurs devis établis avec les mêmes données et examinez les garanties, exclusions, franchises et services autant que la prime. Choisissez en tenant compte du reste à charge que vous pourriez assumer, puis faites vérifier les règles et la date de relais avant tout changement afin de garder le véhicule couvert. [2]
Questions fréquentes
Le premier prix affiché par un comparateur sera-t-il celui de mon contrat ?
Pas nécessairement. Le prix affiché dépend du profil déclaré et des conditions de l’offre ; il ne vaut donc pas automatiquement pour votre situation. Vérifiez le devis personnalisé, les garanties, franchises et documents contractuels avant de conclure. [2]
Une voiture ancienne doit-elle forcément être assurée au tiers ?
Non. Pour une voiture ancienne, mettez en balance sa valeur, la possibilité de la remplacer et le coût des garanties supplémentaires. La responsabilité civile couvre les dommages causés à autrui ; les dommages au véhicule assuré dépendent des garanties souscrites et les protections exactes varient selon le contrat. [2]
Un jeune conducteur ou un conducteur malussé peut-il trouver une assurance abordable ?
Oui, c’est possible, mais aucun tarif ni niveau d’économie ne peut être garanti à l’avance. Demandez plusieurs devis correspondant à votre profil réel, puis comparez-les à garanties comparables. Déclarez fidèlement l’usage du véhicule et votre kilométrage : ces éléments participent à l’évaluation de l’offre. [3]
Faut-il résilier son assurance avant de souscrire ailleurs ?
Ne laissez pas le véhicule sans assurance obligatoire pendant le changement. Selon la page Service Public vérifiée le 1er juillet 2023, le nouvel assureur transmet la demande de résiliation à l’ancien pour maintenir la couverture. Vérifiez les règles actuellement applicables et la procédure liée à votre motif avant d’engager la démarche ; les délais décrits sur cette page ne sont pas confirmés comme actuels. [4]
Sources
- [1] Franchise d’assurance automobile : comment ça marche ? | Service Public
- [2] Assurance auto : garanties facultatives et assurance "tous risques" | Service Public
- [3] Assurance auto : au tiers, tous risques, garanties… Bien choisir
- [4] Assurance auto (véhicule à moteur) : résiliation du contrat | Service Public

La question du kilométrage est cruciale. Pour ceux qui roulent peu, ces forfaits spécifiques pourraient vraiment faire la différence sur la facture. Mais est-ce que ces offres sont souvent bien expliquées par les assureurs ? Ça m’intrigue.
J’ai remarqué que la protection du conducteur est souvent négligée. Pourtant, avoir une bonne couverture en cas d’accident est super important ! Est-ce que certains d’entre vous ont déjà fait le choix d’augmenter cette garantie pour être mieux protégé ?
C’est vrai que les options souvent incluses peuvent surprendre. Qui aurait pensé que certaines assurances ne couvrent pas le bris de glace ou le toit vitré ? Ça fait réfléchir à ce qu’on paye vraiment et à ce qui est essentiel pour nous.
Avez-vous déjà pensé à l’impact des accessoires non déclarés ? Des petites choses comme un porte-vélos ou des équipements supplémentaires peuvent faire pencher la balance lors d’un sinistre. Ça vaut la peine de vérifier comment ça se gère dans votre contrat.
C’est vrai, les accessoires peuvent être un vrai casse-tête. Mais j’imagine que certains assurés ne se rendent même pas compte qu’ils pourraient avoir besoin de déclarer un GPS ou une enceinte. Ça peut vite changer la donne en cas de pépin.
C’est intéressant de voir que le lieu de stationnement joue un rôle dans le prix. Habiter dans une zone à risque peut vraiment alourdir la facture. Est-ce que quelqu’un a déjà essayé de changer de garage pour voir si ça impacte l’assurance?
Avez-vous pensé à l’importance de l’assistance en cas de panne ? C’est un détail souvent oublié, mais savoir qu’on peut être dépanné rapidement, c’est rassurant. Est-ce que vous avez des retours d’expérience sur cette couverture ?