Pour trouver une assurance auto pas chère avec Assurland, comparez des devis établis pour le même profil et des garanties équivalentes, puis regardez les franchises, les exclusions et l’assistance avant de retenir une offre. Une prime basse ne suffit pas à juger la protection : commencez par choisir le niveau de couverture adapté à votre voiture et à votre usage, puis vérifiez ce que couvre réellement chaque devis affiché. [1]
Les points clés pour comparer
- L’assurance au tiers couvre les dommages causés aux autres, mais pas ceux de votre voiture lorsque vous êtes responsable. [1]
- À garanties comparables, lisez aussi franchises, plafonds, exclusions et assistance avant de choisir le devis le moins cher. [1]
- Gardez le même profil, véhicule, usage, kilométrage estimé et stationnement d’une simulation à l’autre. [2]
- Le kilométrage estimé peut influer sur le tarif ; déclarez une estimation fidèle à l’usage prévu. [2]
- Les offres affichées par un comparateur sont un point de départ : vérifiez les documents de chaque devis. [2]
Choisir une couverture adaptée avant de chercher le prix le plus bas
Le bon niveau de couverture dépend des dommages que vous pourriez difficilement assumer vous-même. Les appellations « au tiers », « intermédiaire » et « tous risques » donnent des repères, mais le contenu précis des garanties varie selon le contrat. Commencez par déterminer ce que vous souhaitez protéger avant de comparer les primes. [1]
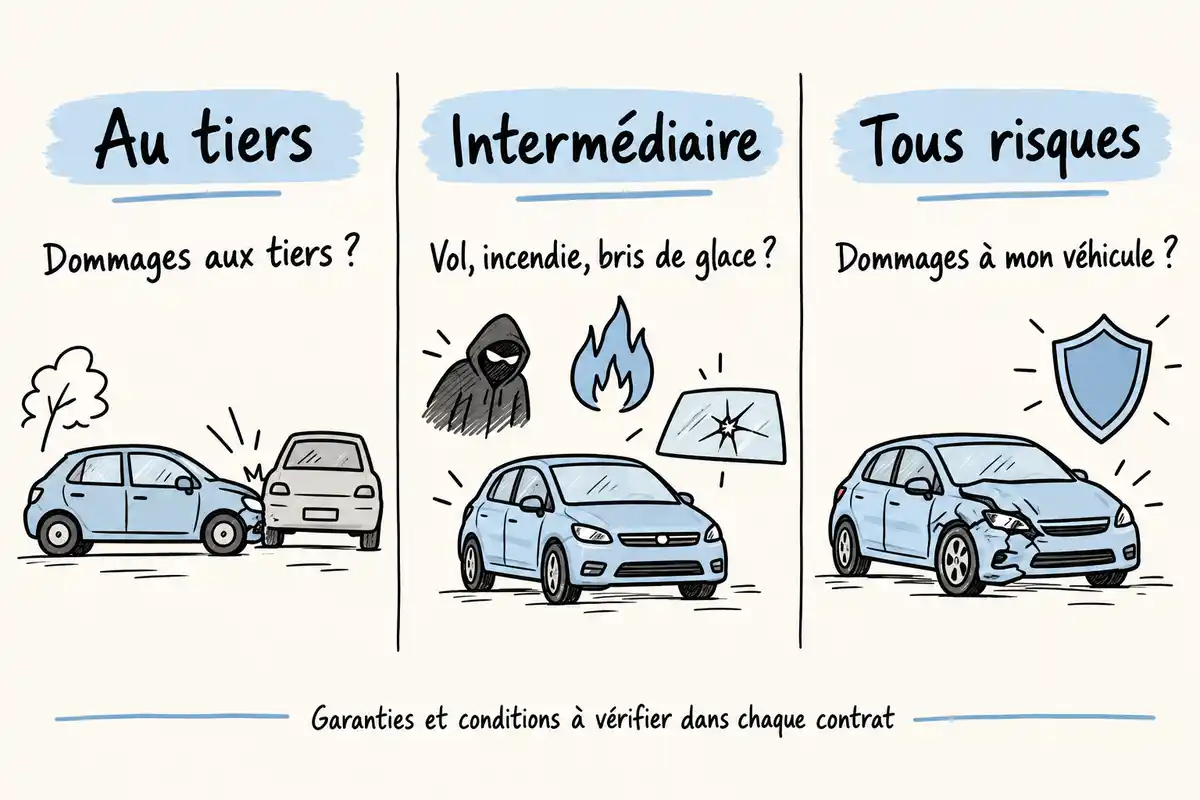
Que protège une assurance au tiers ?
L’assurance au tiers couvre les dommages que vous causez à d’autres personnes ou à leurs biens, au titre de la responsabilité civile. Elle ne couvre pas, à elle seule, les dégâts de votre propre voiture lorsque vous êtes responsable. Les blessures du conducteur relèvent d’une garantie spécifique : vérifiez si une garantie du conducteur est prévue et quelles sont ses conditions. [1]
Que peut ajouter une formule intermédiaire ?
Une formule intermédiaire peut ajouter au socle de responsabilité civile des protections contre le vol, l’incendie ou le bris de glace. Ces garanties ne sont pas automatiquement incluses parce que la formule porte ce nom : comparez les événements couverts, les franchises, les plafonds et les exclusions dans chaque offre. [1]
Quand envisager une formule tous risques ?
Une formule tous risques mérite d’être envisagée si la valeur du véhicule, son usage ou votre besoin de mobilité rendent difficile le financement d’une réparation ou d’un remplacement. Une voiture neuve ou de forte valeur peut servir de repère, mais ne constitue pas une règle : mettez en regard le coût du contrat et la dépense que vous pourriez assumer vous-même. La garantie dommages tous accidents peut intervenir même si vous êtes responsable, sous réserve des conditions et exclusions du contrat. [1]
Comparer des devis d’assurance auto sur une base équivalente
Une comparaison utile se fait ligne par ligne. Commencez par vérifier que les simulations reposent sur les mêmes déclarations, puis confrontez les garanties, les franchises, les plafonds et les services avant de vous arrêter sur le montant de la prime. [1]
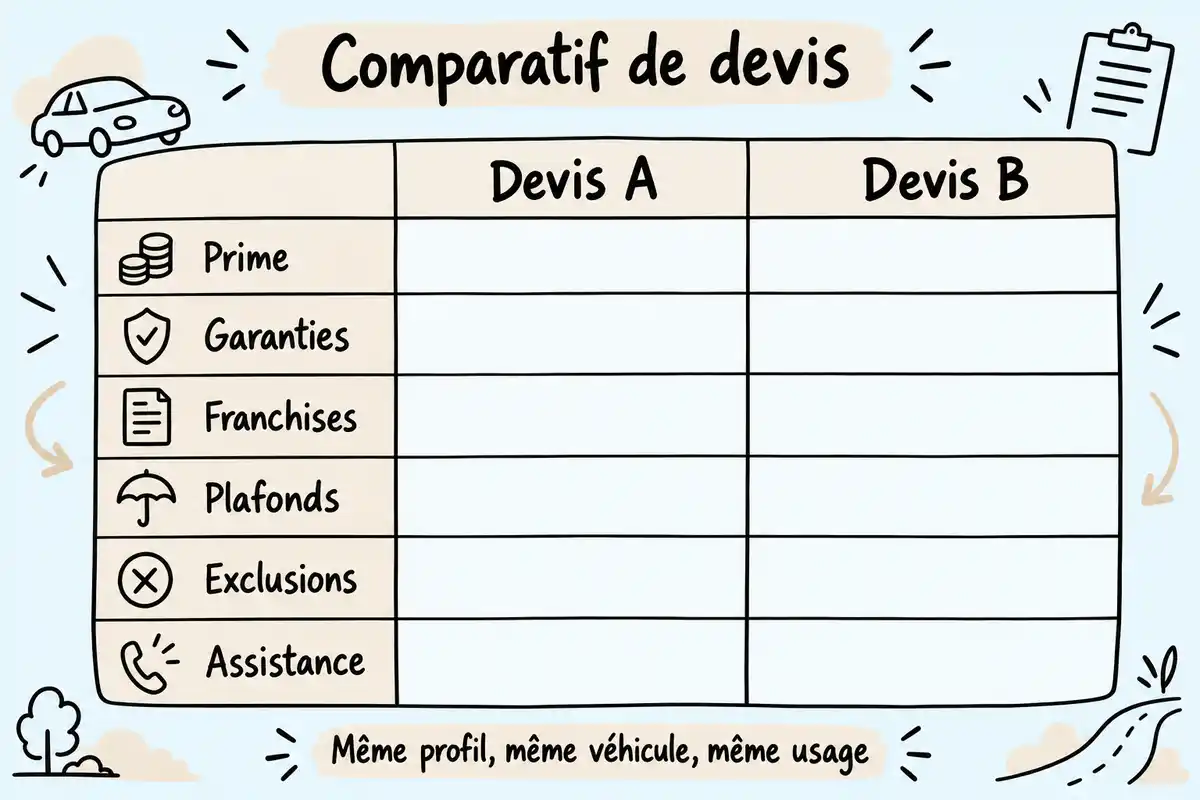
Quelles données garder identiques entre deux simulations ?
Pour éviter qu’une différence de profil fausse la comparaison, conservez les mêmes renseignements d’une simulation à l’autre. [2]
- Conducteur : âge, expérience et antécédents déclarés.
- Véhicule : caractéristiques et, si demandé, équipements pris en compte.
- Usage : personnel ou professionnel, selon la réalité prévue.
- Kilométrage annuel estimé : indiquez une estimation fidèle, sans la réduire artificiellement.
- Stationnement : renseignez le lieu correspondant à votre situation.
Vérifiez ensuite que les garanties et options comparées sont réellement similaires. Des informations exactes et constantes permettent de mieux comprendre les écarts entre les offres ; elles ne garantissent pas que chaque assureur calculera le tarif de la même façon. [2]
Comment lire la prime, les franchises et les plafonds ensemble ?
Comparez d’abord les primes sur la même période, puis examinez les franchises et les plafonds de chaque garantie qui compte pour vous. La franchise indique la part susceptible de rester à votre charge selon les modalités prévues ; le plafond limite l’indemnisation prévue par la garantie. Une prime faible peut donc correspondre à une protection moins favorable au moment d’un sinistre. Le reste à charge dépend du contrat, du dommage et de la garantie mobilisée : il n’existe pas de calcul unique valable pour toutes les situations. Lisez les conditions de chaque offre plutôt que de déduire la qualité de couverture du seul prix. [1]
Quelles exclusions et conditions d’assistance vérifier ?
Une garantie peut être limitée par des exclusions ou des conditions d’assistance qui changent son utilité concrète. Repérez-les dans les clauses du devis et du contrat, en particulier pour les risques et services auxquels vous accordez de l’importance. [3]
- Les situations exclues pour les garanties que vous voulez utiliser.
- Les conditions d’assistance et le périmètre d’intervention, notamment si une panne près du domicile vous préoccupe.
- Les limites, plafonds et franchises attachés à chaque protection.
- Les clauses précises qui déterminent quand la garantie s’applique.
Utiliser Assurland comme point de départ, puis vérifier le devis
Assurland est un comparateur qui propose un accès à des devis et mentionne des partenaires assureurs sur sa page commerciale. Vous pouvez vous en servir comme point de départ pour mettre en regard les offres affichées, puis contrôler chaque devis et ses documents avant de choisir. [2]
Quelles informations préparer avant de demander un devis ?
Préparez les éléments qui décrivent votre situation réelle afin de renseigner les simulations de façon cohérente. Les renseignements demandés peuvent varier selon le comparateur ou l’offre. [2]
- Les caractéristiques du véhicule.
- L’expérience et les antécédents du conducteur.
- L’usage prévu, personnel ou professionnel.
- Le kilométrage annuel estimé.
- Le lieu de stationnement habituel.
Que peut-on conclure des offres affichées par un comparateur ?
Un comparateur facilite la mise en regard des devis qu’il affiche ; sa liste ne suffit pas à conclure qu’une offre convient à votre profil ou couvre les mêmes risques qu’une autre. Vérifiez quels assureurs sont présentés, puis ouvrez les détails de chaque offre pour comparer garanties, franchises, plafonds et exclusions. La page commerciale d’Assurland mentionne des partenaires et un accès à des devis, mais ne précise pas dans l’extrait disponible l’étendue de la comparaison ni la façon dont les résultats sont ordonnés. Considérez donc les résultats comme une sélection à examiner, et non comme une recommandation personnalisée. [2]
Que contrôler avant de donner suite à un devis ?
Avant de donner suite, relisez le devis et les documents contractuels pour vérifier que le contenu correspond bien à ce que vous avez comparé. [1]
- Votre identité, le véhicule et l’usage déclarés.
- Les garanties et options retenues.
- La prime et la période qu’elle couvre.
- Les franchises et les plafonds par garantie.
- Les exclusions et les conditions d’assistance.
- Les conditions contractuelles liées à l’offre.
Réduire la prime sans vider la couverture de son intérêt
Pour réduire la prime, commencez par vérifier que le contrat correspond à votre usage et à votre besoin de protection. Ajuster une option ou une franchise peut modifier l’équilibre de l’offre ; supprimer une garantie utile peut toutefois vous exposer à une dépense difficile à financer. [1]
Un usage ou un kilométrage mieux décrit peut-il aider ?
Oui, une description fidèle de l’usage et du kilométrage peut aider à comparer des offres adaptées, car ces éléments peuvent intervenir dans le tarif selon l’assureur. Indiquez si la voiture sert à des déplacements personnels ou professionnels, estimez les kilomètres prévisibles et renseignez le stationnement réel. Vérifiez ensuite les conditions de l’offre : l’effet sur la prime varie et aucune économie n’est garantie. Une estimation trop basse pour obtenir un prix affiché ne décrit pas correctement l’usage prévu. [2]
Faut-il augmenter sa franchise pour payer moins ?
Augmenter la franchise peut modifier le coût de la prime, mais ne garantit pas une réduction : l’effet dépend de l’offre. Pour arbitrer, comparez deux devis fondés sur le même profil et les mêmes garanties, en ne changeant que la franchise concernée. Demandez-vous ensuite si la part qui pourrait rester à votre charge serait supportable en cas de sinistre. Une baisse limitée de prime peut perdre son intérêt si la franchise est sensiblement plus difficile à assumer ; examinez-la garantie par garantie plutôt que de vous fier à un montant global. [1]
Quelles garanties conserver en priorité ?
Conservez en priorité les protections correspondant aux dépenses que vous auriez du mal à assumer. Selon la valeur du véhicule et son usage, réexaminez la protection des blessures du conducteur, les dommages à la voiture et l’assistance nécessaire pour rester mobile. Il n’existe pas de liste universelle : une garantie utile à un conducteur peut être moins déterminante pour un autre. Comparez le coût de chaque protection avec le risque financier que vous accepteriez de prendre, et vérifiez précisément les conditions du contrat. [1]
Pour choisir une assurance auto moins chère sans perdre une protection importante, définissez d’abord les risques à couvrir, puis comparez des devis établis sur le même profil et les mêmes garanties. Enfin, relisez franchises, plafonds, exclusions et assistance dans les documents de l’offre. Prenez les devis affichés par un comparateur comme un point de départ : vérifiez les conditions de celui qui correspond le mieux à votre usage avant de vous décider. [1]
Questions fréquentes
Le devis le moins cher est-il forcément le plus avantageux ?
Non. Comparez d’abord des devis qui couvrent les mêmes risques, puis examinez pour chaque garantie la franchise, le plafond et les exclusions. Une prime plus basse peut s’accompagner d’une franchise plus élevée ou d’une protection plus limitée, et donc laisser une dépense à votre charge après un sinistre. Le montant dépend des clauses et de la situation : aucun reste à charge universel ne s’applique. [1]
Une assurance au tiers couvre-t-elle les blessures du conducteur responsable ?
La responsabilité civile de l’assurance au tiers couvre les dommages causés aux autres, mais pas ceux subis par le conducteur responsable. Vérifiez séparément si une garantie du conducteur est incluse et dans quelles conditions elle intervient. [1]
Déclarer moins de kilomètres permet-il de payer moins ?
Le kilométrage estimé peut influer sur le tarif selon l’assureur et l’offre. Déclarez une estimation fidèle à votre usage prévu et vérifiez les conditions du contrat ; une baisse de prix n’est pas garantie. [2]
Peut-on chercher une autre assurance auto si sa prime augmente ?
Oui, vous pouvez comparer de nouveaux devis si votre prime augmente. Avant de changer, vérifiez les conditions applicables à votre contrat en cours et veillez à conserver une couverture continue.
Sources
Publications similaires :
 Volume coffre C5 Aircross : Dimensions, Hybride et Astuces
 Voiture cube Nissan : fiabilité, prix et guide d’achat
 Cote Argus Gratuit Sans Inscription : Fixez le Bon Prix
 Carte bleue assurance vol : garanties et remboursement
 Taux horaire garage : pourquoi la facture flambe et comment ne pas se faire avoir ?


Comparer les garanties et les franchises est super important. Qui aurait pensé qu’une prime basse pouvait cacher une grosse franchise ? Ça vaudrait le coup de faire un tableau pour visualiser tout ça avant de s’engager !
Je trouve intéressant qu’on puisse réduire sa prime en ajustant le kilométrage ou en choisissant une voiture moins puissante. Ça peut vraiment faire la différence, surtout pour un jeune conducteur qui cherche à économiser.