Le statut d’auto-entrepreneur ne donne pas automatiquement une assurance chômage. Selon votre parcours, vous pouvez examiner des droits ARE issus d’un emploi salarié, l’ARCE pour une création ou reprise sous conditions, l’ATI après certaines cessations indépendantes, ou une assurance privée définie par contrat. La date de création et le chiffre d’affaires comptent aussi dans l’étude du maintien de l’ARE. Voici comment distinguer ces pistes et les démarches à vérifier auprès de France Travail. [1]
Les repères à retenir
- Le statut d’auto-entrepreneur ne crée pas à lui seul de droits ARE ; ceux-ci proviennent d’un emploi salarié. [2]
- La date de création de la micro-entreprise par rapport à la perte d’emploi et à l’ouverture des droits peut changer l’analyse. [2]
- Pour une activité créée ou reprise pendant l’indemnisation, l’Unédic décrit des abattements différents selon la catégorie d’activité. [2]
- L’ARCE et le maintien partiel de l’ARE répondent à des modalités distinctes ; l’ARCE exclut le cumul partiel de l’ARE avec les revenus d’activité. [3]
- La cessation seule n’ouvre pas automatiquement l’ATI, et une assurance privée indemnise selon les clauses du contrat. [1]
Quel droit envisager selon votre situation ?
Pour choisir la bonne piste, partez de l’événement qui précède votre demande : perte d’un emploi salarié, création d’activité pendant une indemnisation ou cessation de l’entreprise. Les dispositifs ne répondent pas tous au même risque.
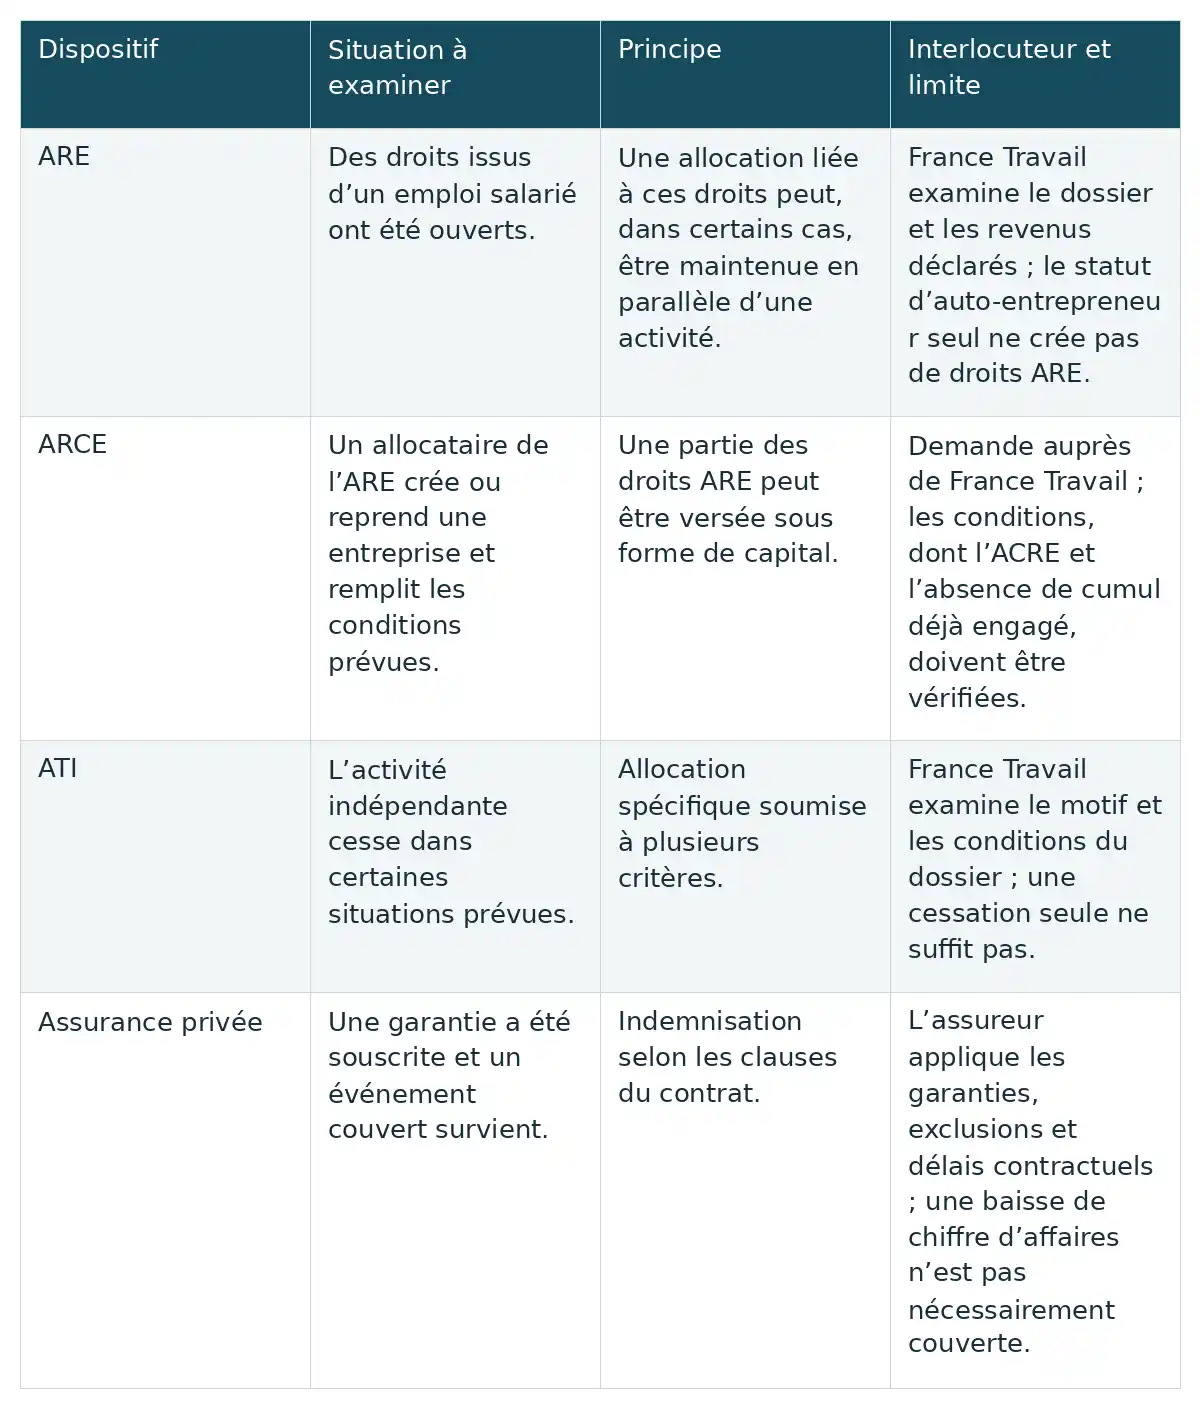
| Dispositif | Situation à examiner | Principe | Interlocuteur et limite |
|---|---|---|---|
| ARE | Des droits issus d’un emploi salarié ont été ouverts. | Une allocation liée à ces droits peut, dans certains cas, être maintenue en parallèle d’une activité. | France Travail examine le dossier et les revenus déclarés ; le statut d’auto-entrepreneur seul ne crée pas de droits ARE. |
| ARCE | Un allocataire de l’ARE crée ou reprend une entreprise et remplit les conditions prévues. | Une partie des droits ARE peut être versée sous forme de capital. | Demande auprès de France Travail ; les conditions, dont l’ACRE et l’absence de cumul déjà engagé, doivent être vérifiées. |
| ATI | L’activité indépendante cesse dans certaines situations prévues. | Allocation spécifique soumise à plusieurs critères. | France Travail examine le motif et les conditions du dossier ; une cessation seule ne suffit pas. |
| Assurance privée | Une garantie a été souscrite et un événement couvert survient. | Indemnisation selon les clauses du contrat. | L’assureur applique les garanties, exclusions et délais contractuels ; une baisse de chiffre d’affaires n’est pas nécessairement couverte. |
Afficher le tableau en image
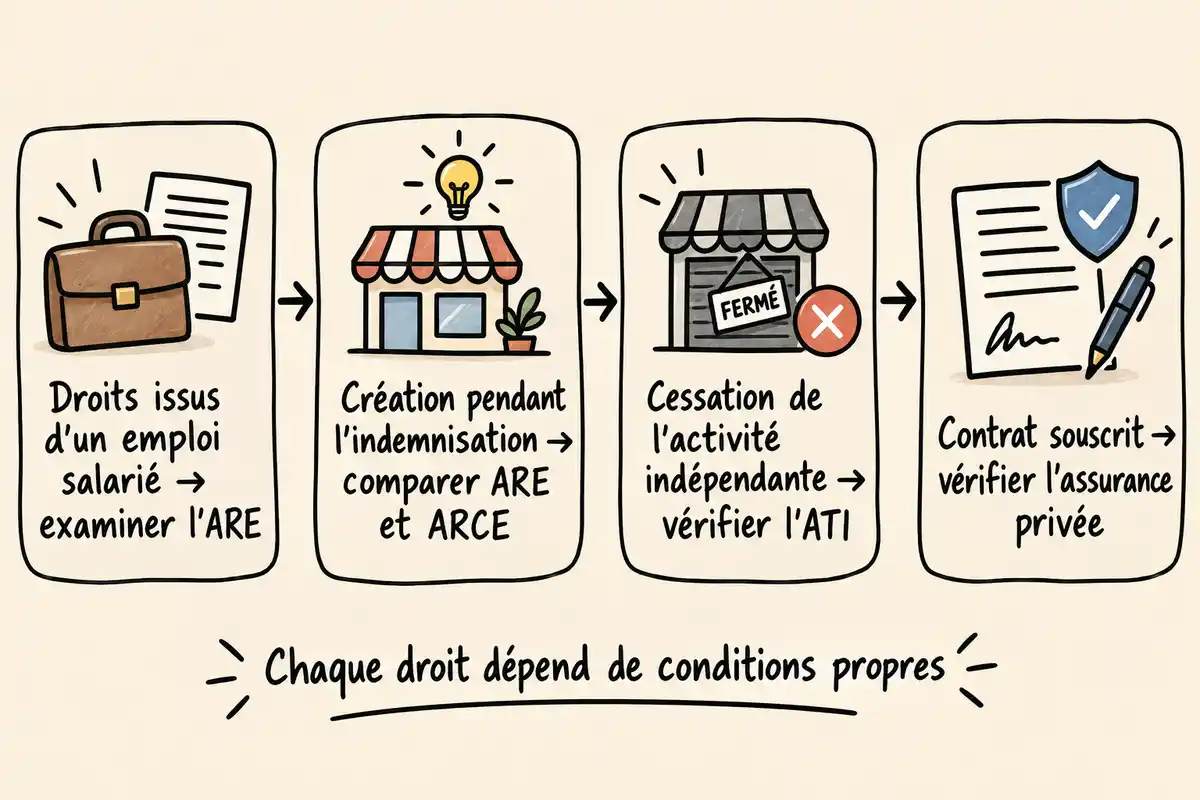
Un mécanicien mobile qui perd son emploi salarié peut d’abord vérifier ses droits ARE, puis les conséquences d’une création d’activité pendant l’indemnisation. S’il cesse plus tard son activité indépendante, la question de l’ATI se pose séparément. Cette logique vaut aussi pour les autres métiers.
Vous perdez un emploi salarié : l’ARE peut-elle accompagner votre activité ?
L’ARE repose d’abord sur des droits acquis au titre d’un emploi salarié. Le fait d’être auto-entrepreneur n’ouvre pas, à lui seul, une assurance chômage. Si vous aviez déjà des droits au moment de créer votre activité, un maintien peut être examiné selon votre dossier et les revenus déclarés. [2]
Votre micro-entreprise existait déjà : pourquoi sa date de création compte-t-elle ?
La date de création peut changer l’analyse : une micro-entreprise déjà exercée avant la perte d’emploi ne se traite pas nécessairement comme une activité créée pendant l’indemnisation. Notez la date de début d’activité, celle de la fin d’emploi et celle de l’ouverture des droits. Le calcul d’abattement expliqué plus loin concerne une création ou reprise pendant l’indemnisation ; ne le transposez pas automatiquement à une activité antérieure. Faites examiner cette chronologie par France Travail. [2]
Vous cessez l’activité indépendante : quel dispositif regarder ?
Après la cessation d’une activité indépendante, vérifiez si votre situation relève des critères de l’ATI. Si des droits ARE issus d’un emploi salarié subsistent, faites aussi examiner ce reliquat dans votre dossier. La cessation ne déclenche pas automatiquement un droit, et ces pistes ne doivent pas être considérées comme cumulables sans vérification individuelle. [1]
Comment l’activité modifie-t-elle le versement de l’ARE ?
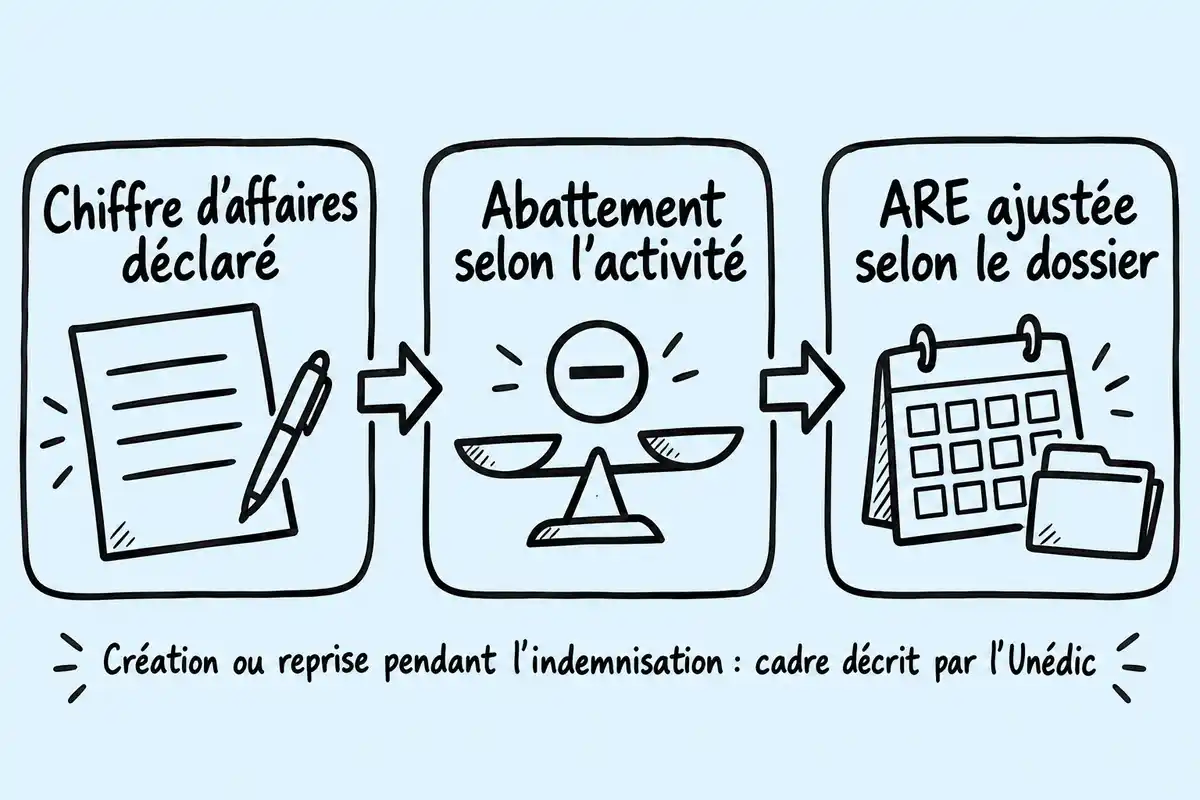
Lorsqu’une micro-entreprise est créée ou reprise pendant l’indemnisation, le chiffre d’affaires intervient dans l’examen du versement de l’ARE. Le calcul présenté par l’Unédic suit un cadre précis ; France Travail détermine le montant applicable au dossier individuel. [2]
Pourquoi le chiffre d’affaires n’est-il pas retenu intégralement ?
Le chiffre d’affaires n’est pas assimilé intégralement à un revenu disponible : un abattement forfaitaire sert à estimer le revenu retenu dans le calcul décrit pour une micro-entreprise créée ou reprise pendant l’indemnisation. L’extrait de l’Unédic indique 71 % pour l’achat-vente et la fourniture de logement, 50 % pour les autres activités BIC et 34 % pour les BNC, avec un abattement minimum de 305 €. La catégorie de l’activité compte donc : un mécanicien exerçant en prestation de services ne relève pas automatiquement du taux de l’achat-vente. [2]
Le principe est ensuite de convertir le revenu estimé après abattement en jours non indemnisables pour le mois, en le rapprochant de l’allocation journalière et de l’ARE mensuelle. Le versement dépend ainsi des revenus déclarés et du calcul appliqué au dossier ; ces seuls taux ne permettent pas de déduire un montant individuel. Les paramètres doivent être vérifiés au moment de la demande. [2]
Que faut-il déclarer lors de l’actualisation ?
L’actualisation auprès de France Travail et la déclaration à l’Urssaf sont deux démarches distinctes. L’Unédic indique que les revenus non salariés déclarés aux assurances sociales sont pris en compte lors de l’actualisation mensuelle et que les justificatifs doivent être transmis avant le paiement. [2]
- Actualisez votre situation chaque mois selon les consignes affichées dans votre espace France Travail.
- Déclarez votre activité et les revenus demandés, même si vous avez opté pour une déclaration Urssaf trimestrielle ; suivez les indications de votre dossier en cas de chiffre d’affaires nul ou de revenu non encore connu.
- Transmettez les justificatifs correspondant à votre situation et aux demandes de France Travail.
- L’article éditorial consacré au cumul conseille aussi de déclarer les heures estimées et de transmettre des justificatifs de chiffre d’affaires ainsi qu’une synthèse de création validée. Ce sont des indications de cet article, pas une liste universelle de pièces obligatoires.
Comment les justificatifs et les droits restants sont-ils traités ?
Dans le cas décrit par l’Unédic, lorsque les revenus sont déclarés mais que les justificatifs ne sont pas encore disponibles, une avance est calculée avec un coefficient de 0,8 ; un complément intervient après transmission des pièces, selon la régularisation. Vérifiez auprès de France Travail quels justificatifs et délais s’appliquent à votre dossier. [2]
L’extrait de l’Unédic mentionne aussi un plafond de cumul correspondant à 60 % du reliquat de droits à la date de création ou de reprise, ainsi qu’une demande exceptionnelle auprès de l’instance paritaire régionale sous certaines conditions. Il prévoit la possibilité de reprendre le reliquat restant si l’activité cesse ou est mise en sommeil. Cela ne garantit ni un montant précis ni la disponibilité de droits dans chaque situation : demandez à France Travail de vérifier votre reliquat et les modalités applicables. [2]
Quand l’ARCE constitue-t-elle une autre voie ?
L’ARCE est une autre manière de mobiliser des droits ARE lors d’une création ou reprise d’entreprise. Elle verse une aide en capital sous conditions, tandis que le maintien de l’ARE suit un calcul lié aux revenus de l’activité. [3]
Quelles conditions ouvrent l’examen de l’ARCE ?
Pour que l’ARCE soit examinée, l’extrait de l’Unédic indique notamment qu’il faut disposer de droits ARE, bénéficier de l’ACRE, justifier la création ou la reprise et ne pas avoir déjà engagé un cumul entre ARE et rémunération. La demande décrite passe par France Travail : signalez le projet, remplissez la demande et transmettez le justificatif de création ou de reprise. [3]
Pour les fins de contrat à compter du 1er juillet 2023, l’extrait présente un montant égal à 60 % du reliquat d’ARE, après la participation de 3 % mentionnée, versé en deux parts. La seconde intervient six mois après la première sous conditions. Ces paramètres sont liés à la date de fin de contrat couverte par l’extrait : vérifiez leur application à votre dossier avant de prendre une décision. [3]
Pourquoi choisir entre ARCE et maintien partiel de l’ARE ?
Le maintien partiel de l’ARE ajuste l’allocation chaque mois en fonction des revenus déclarés, alors que l’ARCE verse une aide en deux parts selon les conditions applicables. Choisir l’ARCE exclut le cumul partiel de l’ARE avec les revenus de l’activité. Comparez ces modalités à vos besoins de trésorerie et à votre situation avant d’engager un cumul : l’extrait ne prévoit pas de conversion ultérieure garantie. [3]
Après une cessation, qui peut demander l’ATI ?
L’ATI est une allocation liée à certaines cessations d’activité indépendante. Elle se distingue des droits ARE acquis par un emploi salarié et d’une indemnisation prévue par un contrat privé. La fermeture de l’entreprise ne suffit pas à établir l’éligibilité. [1]
Quels motifs de cessation et critères sont examinés ?
Service Public décrit plusieurs situations ouvrant l’examen de l’ATI : une liquidation ou un redressement judiciaire, ou une cessation liée à la non-viabilité économique de l’activité. Les conditions citées comprennent notamment deux ans d’activité continue dans la même entreprise, un revenu supérieur à 10 000 € sur l’une des deux dernières années d’activité et des ressources personnelles sous le plafond prévu. [1]
Pour une cessation motivée par la non-viabilité économique, la page mentionne une baisse d’au moins 30 % des revenus et une attestation d’un tiers de confiance. Le motif et les critères doivent être établis dans le dossier : la cessation volontaire, à elle seule, ne suffit pas. Les seuils et règles doivent être confirmés au moment de la demande. [1]
Comment constituer une demande d’ATI ?
La démarche décrite par Service Public passe par l’inscription auprès de France Travail, la déclaration de cessation et le dépôt des justificatifs correspondant au motif. Dans le cas d’une cessation pour non-viabilité, cela comprend l’attestation requise du tiers de confiance. Pour une liquidation ou un redressement judiciaire, la page rattache l’inscription à un délai précis : vérifiez celui qui correspond à votre situation et transmettez les pièces dans votre espace personnel France Travail. [1]
Une assurance chômage privée est-elle utile à l’auto-entrepreneur ?
Une assurance chômage privée suppose une souscription et une situation entrant dans les garanties du contrat. Elle ne fonctionne pas comme l’ARE ou l’ATI : les événements indemnisés, les exclusions et les délais dépendent des clauses souscrites. [1]
Quels éléments du contrat faut-il comparer ?
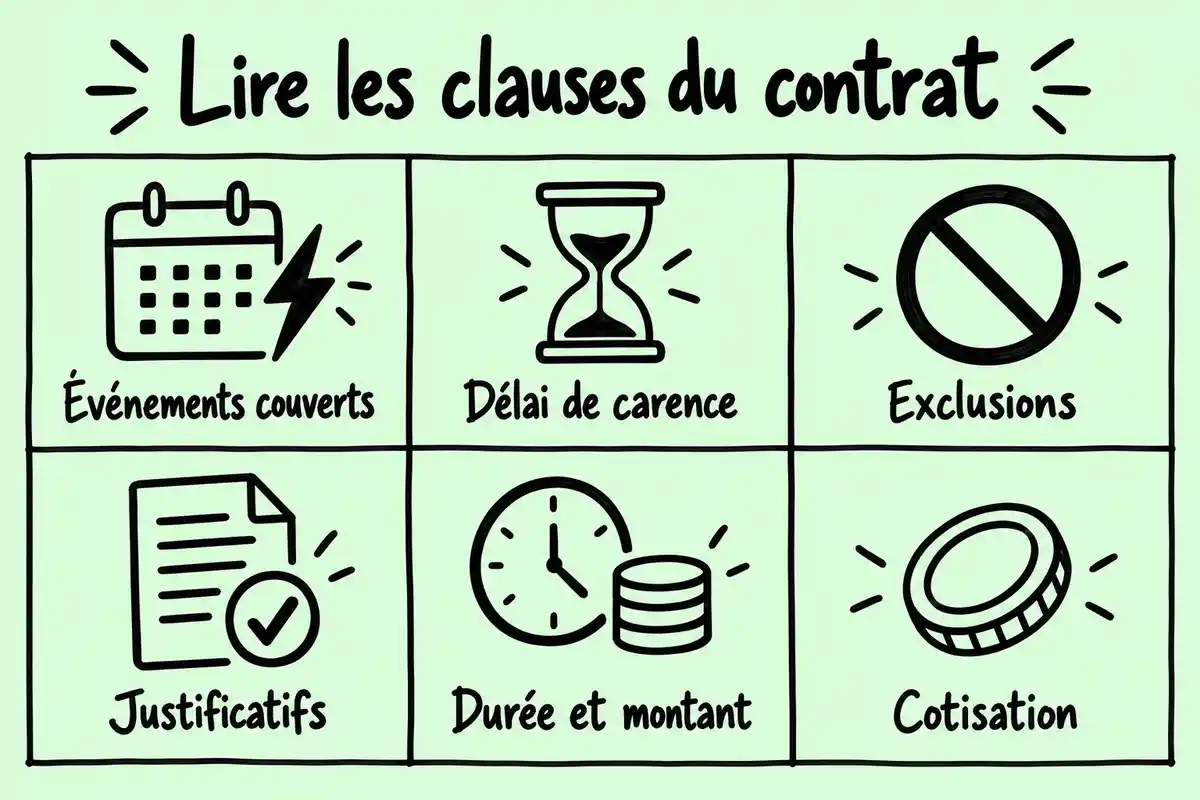
Avant de comparer des offres, lisez les clauses qui déterminent le déclenchement et le montant de l’indemnisation. Une page commerciale présentant une offre liée à APPI et SwissLife annonce plusieurs niveaux de couverture sur 12, 18 ou 24 mois, un délai de carence d’un an et une formule particulière pour les entreprises de moins d’un an. Ces caractéristiques décrivent cette offre, pas l’ensemble du marché ; son coût et toutes ses conditions ne sont pas établis ici. [5]
- Événement garanti : cessation, procédure judiciaire ou autre situation précisément définie ; une baisse de chiffre d’affaires n’est couverte que si le contrat le prévoit.
- Ancienneté requise : durée d’exercice ou conditions à remplir avant de pouvoir être couvert.
- Délai de carence et franchise : période avant l’entrée en vigueur de la garantie ou avant le début de l’indemnisation.
- Exclusions et justificatifs : circonstances écartées, documents à produire et manière de constater l’événement.
- Indemnisation : montant ou méthode de calcul, durée des versements et limites éventuelles.
- Coût réel : cotisation à mettre en regard des garanties accessibles et de leurs limites.
Dans quel cas envisager cette protection complémentaire ?
Pour savoir si une protection complémentaire mérite d’être étudiée, rapprochez vos réserves financières et vos charges fixes des événements réellement couverts, puis comparez le coût, les exclusions et la durée d’indemnisation. L’absence d’éligibilité à l’ATI ne suffit pas, à elle seule, à montrer qu’un contrat privé vous conviendrait. Service Public signale la possibilité de souscrire une assurance privée et évoque une déduction fiscale des cotisations dans certaines limites ; cela ne prouve ni qu’une offre particulière soit adaptée ni qu’elle soit avantageuse pour votre activité. [1]
Commencez par repérer les droits éventuels issus d’un emploi salarié, puis situez la création de votre activité par rapport à la perte de cet emploi et à l’ouverture des droits. En cas de cessation, examinez séparément les critères de l’ATI. Avant de choisir entre maintien de l’ARE, ARCE ou assurance privée, faites vérifier votre dossier France Travail et les clauses précises de tout contrat envisagé.
Questions fréquentes
Un chiffre d’affaires nul dispense-t-il de l’actualisation auprès de France Travail ?
Un chiffre d’affaires nul ne dispense pas automatiquement de l’actualisation. Suivez les indications de votre dossier France Travail et déclarez votre situation réelle, y compris l’absence de revenus. Les modalités précises peuvent dépendre de votre situation. [2]
Que se passe-t-il si les justificatifs de revenus arrivent après l’actualisation ?
Dans le cas décrit par l’Unédic, si les revenus sont déclarés mais pas encore justifiés, une avance peut être versée, puis régularisée après réception des justificatifs. Consultez votre dossier France Travail pour connaître les pièces et délais applicables à votre situation. [2]
Peut-on demander l’ARCE après avoir commencé à cumuler ARE et revenus d’activité ?
L’extrait de l’Unédic inclut l’absence de cumul déjà engagé entre l’ARE et les revenus d’activité parmi les conditions de l’ARCE. Avant de choisir ou de commencer un cumul, examinez votre dossier avec France Travail : une conversion ultérieure en ARCE n’est pas garantie. [3]
La fermeture volontaire d’une micro-entreprise ouvre-t-elle automatiquement droit à l’ATI ?
Non. La cessation volontaire, à elle seule, ne suffit pas. L’ATI peut notamment concerner certaines liquidations ou certains redressements judiciaires et une cessation pour non-viabilité économique. Des critères d’activité, de revenus antérieurs et de ressources sont aussi examinés ; l’éligibilité dépend du dossier. [1]
Une assurance privée couvre-t-elle toute baisse de chiffre d’affaires ?
Non, pas automatiquement. Le déclenchement dépend des garanties prévues au contrat. Vérifiez les événements couverts, les exclusions, les délais, les justificatifs demandés, la durée d’indemnisation et le coût avant de comparer une offre à vos besoins. [5]
Sources
- [1] Un travailleur indépendant a-t-il droit à une assurance chômage ? | Service Public Entreprendre
- [2] Cumul ARE-Rémunération | Unédic.org
- [3] Aide à la reprise ou à la création d’entreprise (ARCE) | Unédic.org
- [4] Cumul chômage et auto-entreprise 2026 : ARE, ARCE et calcul
- [5] Assurance Chômage Auto Entrepreneur | Comparez les Offres – Rebond – Assurance Chômage Dirigeants




Intéressant de voir combien l’abattement peut influencer le revenu comptabilisé. Ça donne à réfléchir avant de se lancer dans l’auto-entrepreneuriat. Peut-être que des conseils personnalisés d’un expert seraient une bonne idée pour mieux comprendre les implications.
C’est fascinant comment la date de création de l’entreprise change la donne. J’imagine que cela doit créer pas mal de casse-tête pour ceux qui ont une histoire professionnelle un peu compliquée. Un petit coup de pouce pour démêler tout ça serait vraiment bienvenu.