Après un vol de carte bleue, la banque est le premier interlocuteur pour contester les paiements frauduleux. Une assurance peut prévoir une garantie distincte, selon le contrat. Faites opposition rapidement, puis vérifiez les débits et les clauses de votre notice, y compris si la carte a été prise dans une voiture. [1]
Les réflexes à retenir
- Faites opposition auprès de la banque ou du serveur interbancaire indiqué, et gardez le numéro d’enregistrement. [1]
- Signalez rapidement à la banque les opérations que vous ne reconnaissez pas. [1]
- La plainte est conseillée ; son récépissé peut accompagner la demande, sans être présenté comme une condition systématique du remboursement. [1]
- L’assurance moyens de paiement est distincte de la contestation bancaire et dépend de son contrat. [2]
- Le vol dans une voiture ne suffit pas, à lui seul, à établir une exclusion ou une indemnisation.
Carte volée : les démarches à faire dans l’ordre
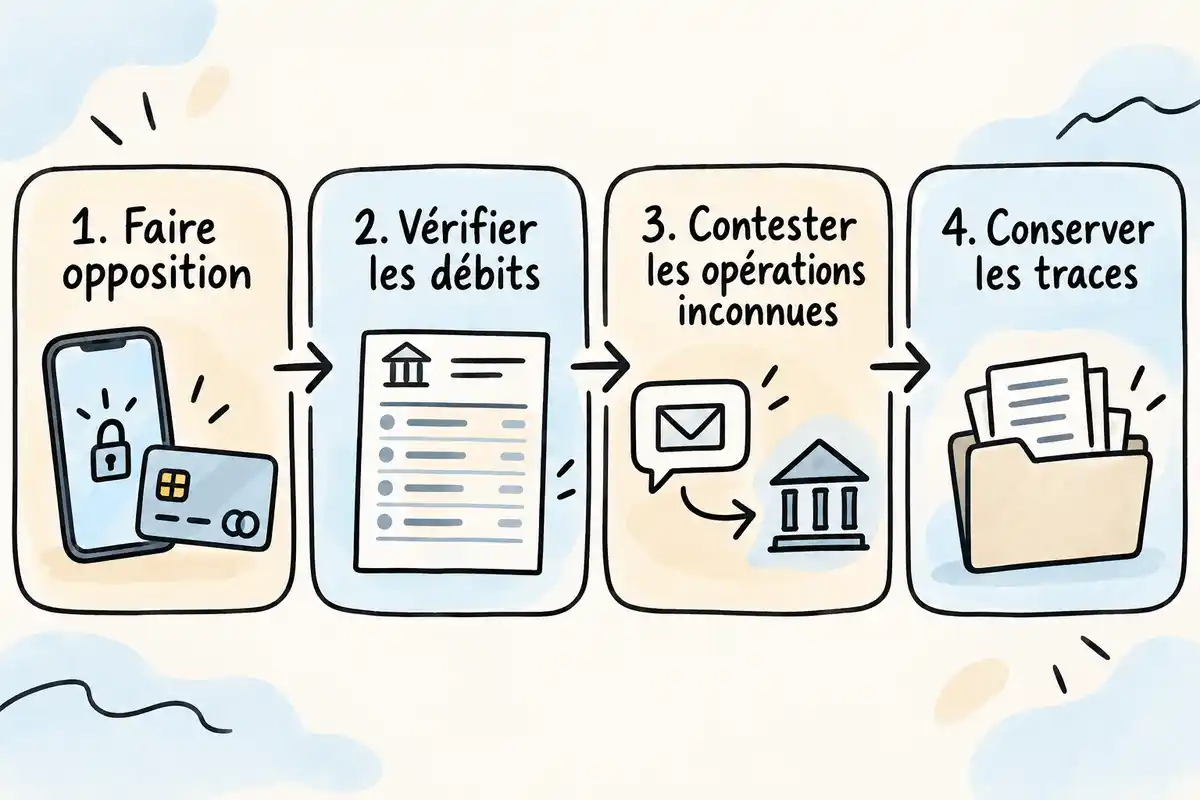
Après un vol de carte, faites opposition et vérifiez immédiatement les opérations récentes. La banque est l’interlocuteur à contacter pour contester les paiements inconnus ; une éventuelle assurance peut prévoir une garantie distincte. Voici les démarches à suivre, puis les points à examiner selon votre situation. [1]
Comment faire opposition dès la découverte du vol ?
Contactez votre banque sans attendre, ou le serveur interbancaire indiqué par Service Public si vous ne pouvez pas la joindre. Demandez confirmation de l’opposition et notez son numéro d’enregistrement : il fournit une trace datée de votre démarche. L’opposition est définitive ; une fois la carte bloquée, elle ne peut pas être réactivée. Les modalités et un éventuel coût peuvent dépendre de votre banque et de votre contrat. [1]
Comment signaler les opérations que l’on ne reconnaît pas ?
Après l’opposition, consultez les débits récents et signalez rapidement à votre banque chaque opération que vous n’avez pas autorisée. Suivez le canal qu’elle indique pour déposer la contestation et conservez-en une confirmation. La démarche concerne ici une carte volée ; Perceval, selon l’INC, vise un autre cas, celui de l’utilisation frauduleuse de coordonnées bancaires à l’insu du titulaire, et non le vol physique de la carte. [1]
Quelles traces conserver pour suivre sa contestation ?
Réunissez des éléments qui permettent de suivre la démarche, sans supposer qu’une même liste de justificatifs vaut pour toutes les banques. Service Public conseille aussi de porter plainte et précise que le récépissé peut accompagner la demande de remboursement ; demandez à votre banque quelles autres pièces elle souhaite recevoir. [1]
- Le numéro et la date de l’opposition.
- Les opérations contestées, avec leurs dates et leurs montants tels qu’ils apparaissent sur le compte.
- Les échanges avec la banque et les confirmations de dépôt de la contestation.
- Le récépissé de plainte, s’il est disponible, comme pièce pouvant accompagner la demande.
- Les éléments factuels utiles sur le vol, selon les pièces demandées par la banque.
Paiements frauduleux : ce que la banque peut rembourser
La contestation d’un paiement inconnu relève d’abord de la banque. Elle s’examine selon les circonstances et le type d’opération ; une éventuelle assurance constitue une démarche distincte et dépend de son contrat. Les distinctions ci-dessous reprennent la présentation de Service Public et les délais rapportés par l’INC. [1]
Que change l’utilisation du code secret dans les règles présentées ?
Dans sa présentation, Service Public distingue les paiements selon que le code secret a été utilisé ou non. Si le code n’a pas été utilisé, la page indique un remboursement intégral. S’il a été utilisé, elle présente une somme pouvant rester à la charge du titulaire : jusqu’à 50 euros dépensés, elle indique qu’aucune somme n’est remboursée ; au-delà, 50 euros restent à charge et le reste est remboursé. Ce résumé ne couvre pas toutes les configurations : le type d’opération et son authentification peuvent demander une analyse plus précise par la banque. Il ne permet donc pas de prédire à lui seul l’issue d’un dossier individuel. [1]
Dans quels cas la banque peut-elle discuter le remboursement ?
Une opposition effectuée tardivement peut, selon Service Public, conduire à un refus de remboursement. La page mentionne aussi la faute ou la négligence du titulaire parmi les situations à examiner, mais la banque doit prouver cette faute ou cette négligence. Le seul fait d’avoir subi un vol ne permet pas de qualifier votre comportement : transmettez les faits et les pièces demandées, puis sollicitez une explication motivée si la contestation est refusée. [1]
Combien de temps a-t-on pour contester un débit ?
Contestez dès que vous découvrez un débit inconnu, même si un délai maximal est prévu. Selon l’INC, la contestation doit intervenir au plus tard dans les 13 mois suivant le débit dans l’Espace économique européen (EEE) et, hors EEE, dans les 70 jours. Ce dernier délai peut être prolongé par contrat, sans dépasser 120 jours, sous réserve que la banque ait fourni les informations permettant de contester l’opération. Ces délais sont ceux rapportés par l’INC dans son article vérifié en 2024 ; demandez à votre banque de préciser le délai applicable à votre opération. [3]
Assurance de la carte et assurance moyens de paiement : que vérifier ?
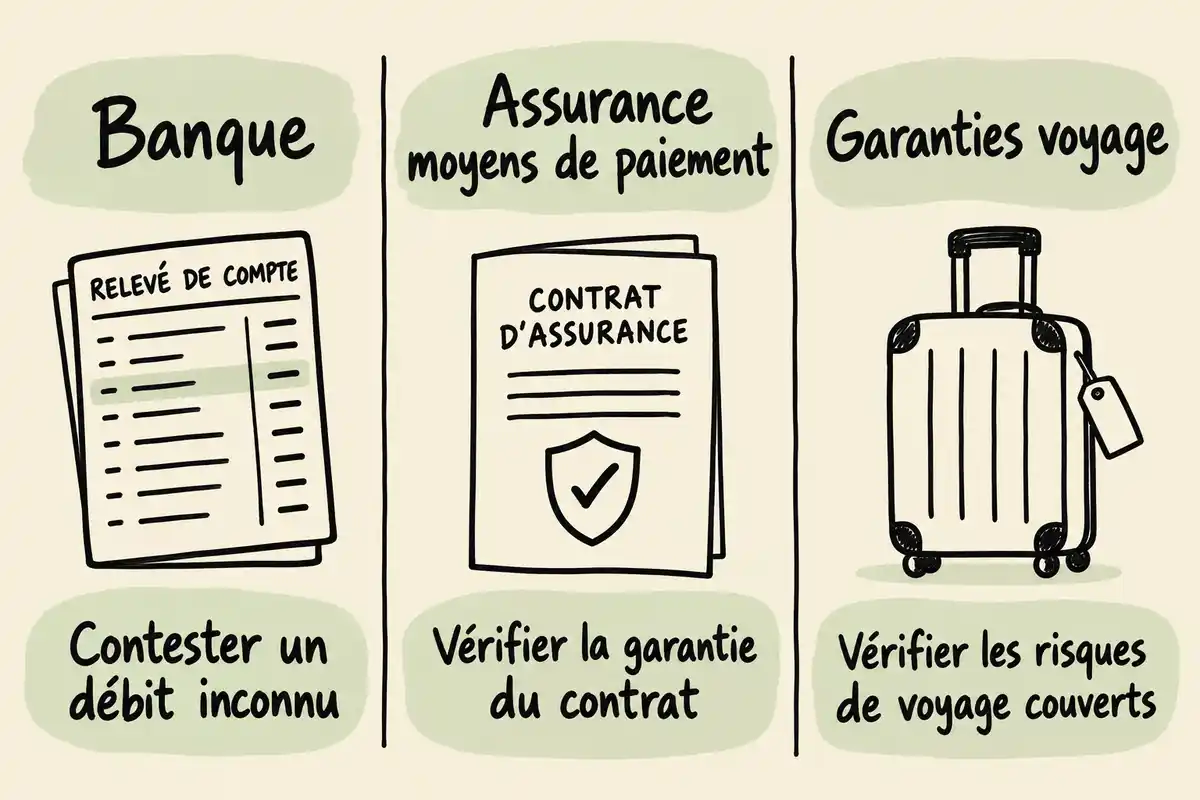
Pour comprendre qui peut intervenir, séparez trois mécanismes : la contestation d’un paiement auprès de la banque, l’assurance moyens de paiement et les garanties de voyage ou d’assistance associées à certaines cartes. Ils n’ont pas nécessairement le même objet ni les mêmes conditions. [4]
Que peut prévoir une assurance moyens de paiement distincte ?
Une assurance moyens de paiement distincte peut prévoir une garantie contre l’utilisation frauduleuse avant opposition, selon les clauses du contrat. À titre d’exemple uniquement, le CIC présente son produit Assur Carte comme couvrant ce risque pour des moyens de paiement perdus ou volés. Cet exemple ne permet pas de déduire la couverture d’un autre contrat : vérifiez la notice de votre propre assurance, notamment ses conditions et ses exclusions. [2]
Les garanties voyage de la carte couvrent-elles le vol de la carte ?
Non, la présence de garanties de voyage ou d’assistance ne prouve pas que la carte couvre son propre vol ni les paiements frauduleux. La finance pour tous distingue l’assurance voyage, qui peut rembourser certains risques survenus pendant un voyage, de l’assistance, qui organise ou prend en charge certains frais prévus par une convention. Les conditions varient : certaines garanties d’assurance voyage sont généralement liées au paiement du voyage avec la carte, tandis que l’assistance dépend notamment de la détention d’une carte valide. Il faut lire la notice de la carte concernée. [4]
Quels points lire dans sa notice d’assurance ?
Pour savoir si une garantie correspond à votre situation, repérez dans la notice son objet exact et les conditions qu’elle impose. Ne déduisez pas la couverture du seul nom de la carte ou de son niveau de gamme : les clauses applicables sont celles du contrat concerné. [4]
- L’objet précis de la garantie : perte ou vol du moyen de paiement, utilisation frauduleuse, ou risque de voyage.
- La période pendant laquelle les faits sont couverts, par exemple avant ou après l’opposition si la notice le précise.
- Les circonstances exigées et les exclusions, notamment celles portant sur les conditions du vol.
- La franchise éventuelle et le plafond de prise en charge.
- Le délai de déclaration et le canal à utiliser.
- Les pièces justificatives à joindre au dossier.
Carte volée dans une voiture : comment examiner ce cas ?
Lorsqu’une carte est volée dans une voiture, commencez par les mêmes démarches urgentes que pour tout vol. Examinez séparément la contestation des paiements avec la banque et l’éventuelle demande au titre d’une assurance : les circonstances du vol peuvent compter pour le contrat, mais elles ne permettent pas à elles seules d’anticiper sa décision. [1]
Que faire si la carte était dans le véhicule au moment du vol ?
Faites opposition, consultez les opérations du compte et contestez auprès de la banque celles que vous ne reconnaissez pas. Gardez la référence de l’opposition, les confirmations de vos démarches et les éléments factuels disponibles sur le vol, puis suivez les demandes de pièces de la banque. Si vous avez une assurance moyens de paiement, contactez aussi son gestionnaire selon le canal et les délais prévus au contrat. [1]
Le lieu du vol change-t-il automatiquement l’indemnisation ?
Le lieu du vol ne suffit pas à conclure automatiquement à une exclusion ou à une prise en charge. Pour les paiements contestés, demandez à la banque d’examiner les opérations et les circonstances. Pour une garantie d’assurance, cherchez dans la notice les clauses relatives aux circonstances du vol, aux exclusions et aux justificatifs, puis exposez les faits tels qu’ils se sont déroulés.
Après le vol, faites opposition et contestez sans tarder les débits inconnus auprès de votre banque. Pour une éventuelle indemnisation complémentaire, vérifiez l’objet et les conditions de votre assurance dans la notice applicable. [1]
Questions fréquentes
Faut-il porter plainte pour être remboursé après le vol de sa carte ?
Service Public conseille de porter plainte après le vol et indique que le récépissé peut accompagner la demande de remboursement. Cela ne signifie pas que la plainte soit systématiquement une condition du remboursement. Faites opposition, puis demandez à votre banque comment déposer la contestation et quelles pièces joindre. [1]
Qui rembourse les paiements frauduleux : la banque ou l’assurance ?
Pour les paiements que vous ne reconnaissez pas, adressez d’abord votre contestation à la banque. Une assurance moyens de paiement peut offrir une garantie complémentaire selon les clauses du contrat, mais elle n’est pas nécessaire pour demander à la banque le remboursement d’une opération contestée. [1]
Une carte bancaire haut de gamme assure-t-elle automatiquement contre le vol de la carte ?
Non, le niveau de gamme ne suffit pas à établir qu’une carte couvre le vol de la carte ou les paiements frauduleux. Les garanties de voyage et d’assistance sont distinctes d’une garantie sur les moyens de paiement. Consultez la notice applicable pour connaître les protections prévues. [4]
Le vol d’une carte laissée dans une voiture exclut-il toute prise en charge ?
Le fait que la carte ait été volée dans une voiture ne permet pas, à lui seul, de conclure à une exclusion ou à une indemnisation. Faites opposition et contestez les débits inconnus auprès de la banque. Vérifiez ensuite les clauses de l’éventuelle assurance et les circonstances qu’elle demande de préciser.
Sources
- [1] Vol de sa carte bancaire | Service Public
- [2] Assurance moyens de paiement : protéger vos cartes bancaires et plus | CIC
- [3] Comment contester une opération de paiement par carte bancaire ? | Institut national de la consommation
- [4] Garanties voyage associées à la carte bancaire – La finance pour tous
Publications similaires :
 Volume coffre C5 Aircross : Dimensions, Hybride et Astuces
 Nom petite vitre avant voiture : custode ou déflecteur ?
 Voiture cube Nissan : fiabilité, prix et guide d’achat
 Cote Argus Gratuit Sans Inscription : Fixez le Bon Prix
 Taux horaire garage : pourquoi la facture flambe et comment ne pas se faire avoir ?


C’est vrai que les assurances peuvent sembler compliquées! Mais savez-vous si certaines cartes offrent des garanties vraiment intéressantes à côté de la protection contre le vol? Ça peut valoir le coup de faire un peu de shopping.
C’est intéressant de se pencher sur les garanties des cartes bancaires. Certaines cartes haut de gamme semblent proposer des services de prévention contre le vol, comme des alertes en temps réel. Ça pourrait aider à réagir plus vite en cas de souci !